Как сформировать учетную политику в 1с
Дата публикации 31.01.2023
О том, как в программе «1С:Бухгалтерии 8» (ред. 3.0) сформировать учетную политику по бухгалтерскому и налоговому учету, см. в обновленной статье «Справочника хозяйственных операций. 1С:Бухгалтерия 8»:
Подпишитесь на новости
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта:
- десятки экспертов ежедневно мониторят изменения законодательства и судебную практику;
- рассылка бесплатная, независимо от наличия договора 1С:ИТС;
- ваш e-mail не передается третьим лицам;
Как сформировать учетную политику в 1с
2Дата публикации 02.11.2022
Использован релиз 3.0.125
В программе «1С:Бухгалтерия 8» (ред. 3.0) можно настроить и распечатать учетную политику организации по бухгалтерскому и налоговому учету, а также вывести на печать приказ о вводе учетной политики в действие и приложения к нему.
Учетная политика настраивается:
- по бухгалтерскому учету — в форме «Учетная политика» (Раздел: Главное – Учетная политика).
- по налоговому учету — в форме «Настройки налогов и отчетов» (Раздел: Главное – Налоги и отчеты).
На печать учетные политики по бухгалтерскому и налоговому учету выводятся из формы «Учетная политика»:
- Раздел: Главное – Учетная политика.
- Выберите организацию, если учет в программе ведется по нескольким организациям.
- По кнопке «Печать» открываются печатные формы приказа об учетной политике и приложений к нему – учетная политика по бухгалтерскому учету, рабочий план счетов, формы первичных учетных документов, формы регистров бухгалтерского учета, учетная политика по налоговому учету, регистры налогового учета (рис. 1). Дату приказа и приложений можно изменить непосредственно в форме на реальную дату утверждения приказа по конкретной организации (рис. 2).
- Для печати учетных политик за прошлые периоды перейдите по ссылке «История изменений» и откройте учетную политику за соответствующий период (рис. 1).
- Любую печатную форму можно отредактировать с помощью встроенного текстового редактора и по кнопке «Сохранить» сохранить документ в формате HTML. Для сохранения документа в другом формате (например, в Word) нужно создать новый документ и скопировать в него текст из документа на экране (рис. 2).


Смотрите также
- Регистры бухгалтерского учета
- Учетная политика (формирование печатного макета)
Подпишитесь на новости
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта:
- десятки экспертов ежедневно мониторят изменения законодательства и судебную практику;
- рассылка бесплатная, независимо от наличия договора 1С:ИТС;
- ваш e-mail не передается третьим лицам;
Составление учетной политики организации в 2021 году в 1С:Бухгалтерии 8
Учетная политика – важнейший и обязательный для применения документ, который должен быть в наличии у каждой организации. Рассказываем, как правильно сформировать и утвердить учетную политику организации в 2021 году.
Что такое учетная политика и зачем она нужна
В настоящее время федеральными стандартами бухгалтерского учета предусматривается сразу несколько способов применения счетов бухучета, оценки активов и обязательств, погашения их стоимости, проведения инвентаризации и осуществления документооборота. Организации не вправе произвольно применять все эти способы параллельно друг с другом и должны из всей совокупности методов ведения бухучета выбрать те, которые подходят лично им. Выбранные способы ведения бухучета закрепляются в таком обязательном документе, как учетная политика организации.
В самом общем виде учетная политика – это избранные организацией методы и способы группировки и оценки фактов хозяйственной деятельности, амортизации основных средств, применения регистров бухучета, а также обработки информации.
Учетная политика позволяет ответить на вопрос, каким именно образом та или иная организация учитывает свои затраты, оценивает ОС, НМА, производственные запасы, незавершенное производство, готовую продукцию и признает прибыль от продажи продукции. В ней закрепляются все применяемые организацией методы первичного наблюдения, стоимостного измерения, текущей группировки и итогового обобщения фактов хозяйственной деятельности.
Отсутствие учетной политики вызывает затруднения в определении того, насколько правильно организация ведет оценку своих активов, затрат, прибыли и в конечном счете рассчитывает и уплачивает налоги.
В связи с этим учетная политика обязательна для всех без исключения организаций, осуществляющих экономическую деятельность и обязанных вести бухгалтерский учет.
Несоблюдение правил учетной политики расценивается как грубое нарушение правил учета доходов и расходов по ст. 120 НК РФ. Минимальный штраф по данной норме составляет 10 000 рублей. Максимальный же штраф, который назначается за несоблюдение учетной политики, приведшее к занижению налоговой базы, составляет 20% от суммы неуплаченного налога, но не менее 40 000 рублей.
Как сформировать и утвердить учетную политику организации в 2021 году
Учетную политику организация формирует самостоятельно, но с соблюдением ряда обязательных требований. Данные требования установлены в том числе положением по бухгалтерскому учету «Учетная политика организации» (ПБУ 1/2008), утвержденным приказом Минфина от 06.10.2008 № 106н.
Так, в отношении каждого объекта выбирается один из способов ведения бухучета, допускаемых федеральными стандартами.
Если по какому-либо объекту способ ведения учета стандартами не установлен, то организация вправе самостоятельно его разработать и утвердить (ч. 4 ст. 8 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете»). По общему правилу организация выбирает способы ведения бухучета независимо от всех прочих организаций.
Но если головная организация утверждает собственные стандарты бухгалтерского учета, обязательные к применению его дочерними предприятиями, то дочерние общества обязаны выбрать способы ведения бухгалтерского учета исключительно исходя из утвержденных организацией стандартов (п. 5.1 приказа Минфина от 06.10.2008 № 106н).
В свою очередь организации, применяющие упрощенные способы учета, при отсутствии в ПБУ соответствующих способов учета по конкретному вопросу вправе формировать учетную политику, руководствуясь исключительно требованием рациональности.
При этом учетная политика каждой организации в обязательном порядке должна содержать следующие элементы (п. 4 приказа Минфина от 06.10.2008 № 106н):
- рабочий план счетов бухучета. Этот план должен включать в себя синтетические и аналитические счета, необходимые для ведения учета в соответствии с требованиями своевременности и полноты учета и отчетности;
- формы первичных учетных документов, регистров бухгалтерского учета, а также документов для внутренней бухотчетности;
- конкретные способы оценки активов и обязательств организации;
- порядок проведения инвентаризации;
- правила документооборота и контроля за всеми хозяйственными операциями.
Учетная политика организации формируется главным бухгалтером и утверждается руководителем организации соответствующей организационно-распорядительной документацией. В частности, учетная политика может утверждаться приказом или распоряжением генерального директора организации (п. 8 приказа Минфина от 06.10.2008 № 106н).
Все существенные способы ведения бухучета, утвержденные в учетной политике, подлежат раскрытию в бухгалтерской (финансовой) отчетности организации.
При этом в промежуточной бухотчетности информацию об учетной политике организации указывать не обязательно. Исключения составляют случаи внесения изменений в учетную политику (приказ Минфина от 28.04.2017 № 69н).
Порядок применения и изменения учетной политики в 2021 году
Учетная политика должна применяться последовательно из года в год. Утвержденная организацией учетная политика обязательна к применению всеми ее филиалами, представительствами и иными подразделениями, включая выделенные на отдельный баланс, независимо от их места нахождения.
Вновь созданные организации и организации, возникшие в результате реорганизации, должны разработать и утвердить учетную политику не позднее 90 дней со дня своей госрегистрации. В таких случаях учетная политика будет считаться применяемой со дня такой регистрации.
При этом в ряде случаев организация может вносить в свою учетную политику изменения. Так, изменение учетной политики допускается в следующих случаях (ч. 6 ст. 8 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете»):
- изменение законодательных требований и стандартов бухучета;
- разработка или выбор нового способа ведения учета, применение которого приводит к повышению качества информации об объекте учета;
- существенное изменение условий деятельности организации.
Изменение учетной политики производится с начала отчетного года. Все изменения вносятся на основании распоряжения или приказа директора организации.
Последствия изменений, способные оказать существенное влияние на финансовое положение организации, должны оцениваться в денежном выражении. Оценка производится на дату, с которой применяется измененный способ ведения бухгалтерского учета (п. 13 приказа Минфина от 06.10.2008 № 106н).
Изменения, способные оказать существенное влияние на финансовое положение организации, подлежат обособленному раскрытию в бухгалтерской отчетности.
Кроме того, при изменении учетной политики организация должна указать причину и содержание таких изменений, суммы корректировок, связанных с изменением учетной политики, по каждой статье отчетности, а также сумму соответствующей корректировки, относящейся к прошлым отчетным периодам (п. 21 приказа Минфина от 06.10.2008 № 106н).
Как настроить и распечатать учетную политику организации в «1С:Бухгалтерии 8»
В «1С:Бухгалтерии 8» редакции 3.0 настройки учетной политики выполняются в форме Учетная политика (рис. 1).
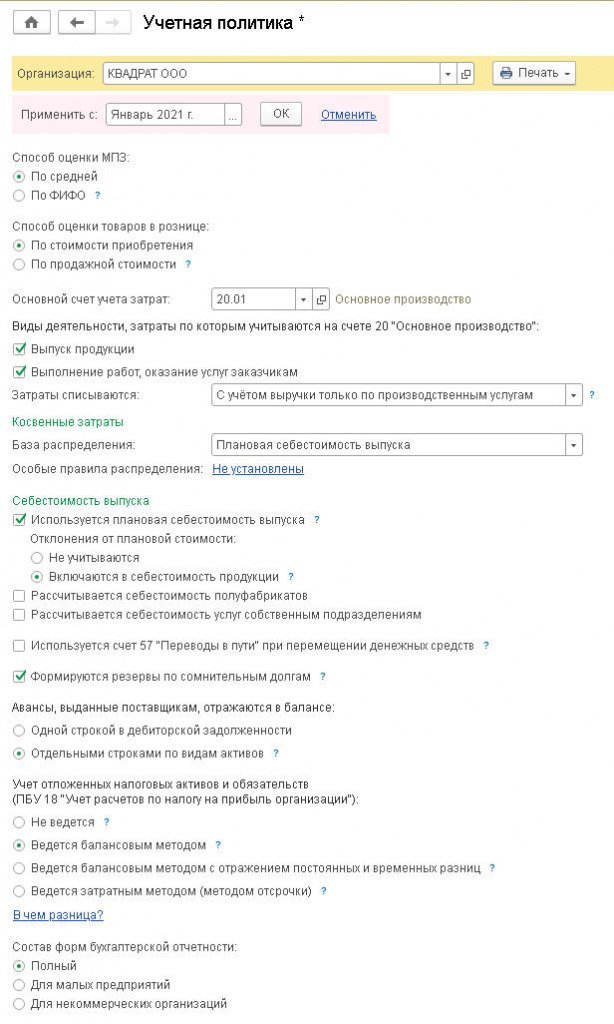
Рис. 1. Регистр «Учетная политика»
Перейти к форме можно из раздела Главное либо непосредственно из карточки организации по гиперссылке Учетная политика.
Выполненные настройки сохраняются в виде записи регистра сведений Учетная политика и действуют начиная с даты, указанной в поле Применять с. Каждая запись регистра характеризует состояние учетной политики организации за определенный период. Перейти к списку настроек учетной политики можно по гиперссылке История изменений.
Учетная политика определяет правила бухгалтерского учета. Настройки для целей налогового учета выполняются в отдельной форме Настройки налогов и отчетов (рис. 2), которая доступна из раздела Главное по гиперссылке Налоги и отчеты.
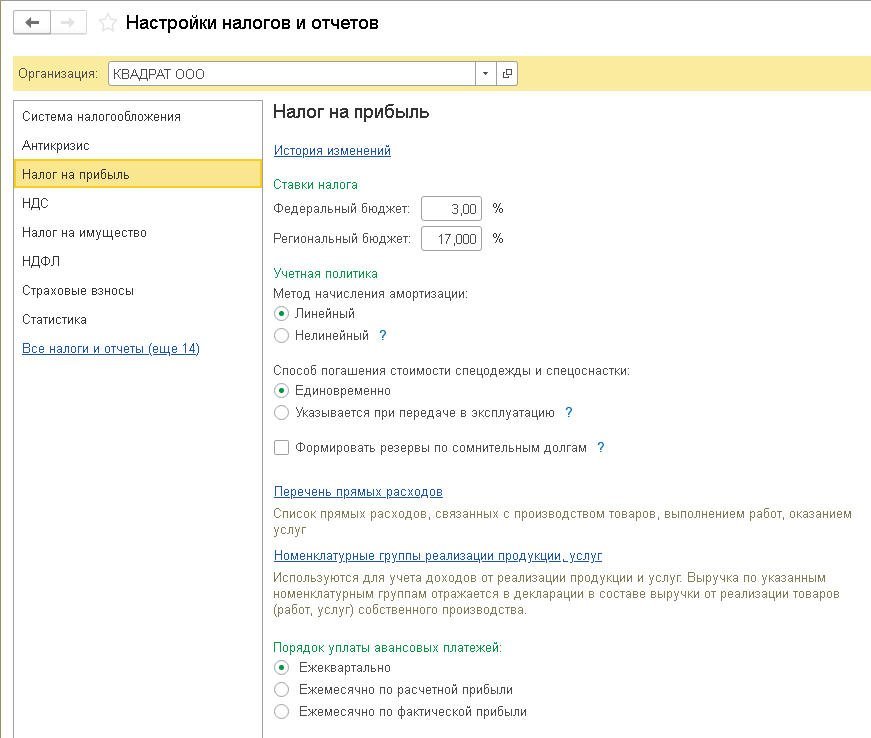
Рис. 2. Настройки налогов
Программа позволяет сформировать комплект макетов печатных форм приказа об учетной политике вместе с приложениями в соответствии с заданными настройками.
Это можно сделать по кнопке Печать из формы Учетная политика (рис. 1) либо из списка настроек учетной политики, предварительно выделив курсором требуемую запись регистра Учетная политика (рис. 3).
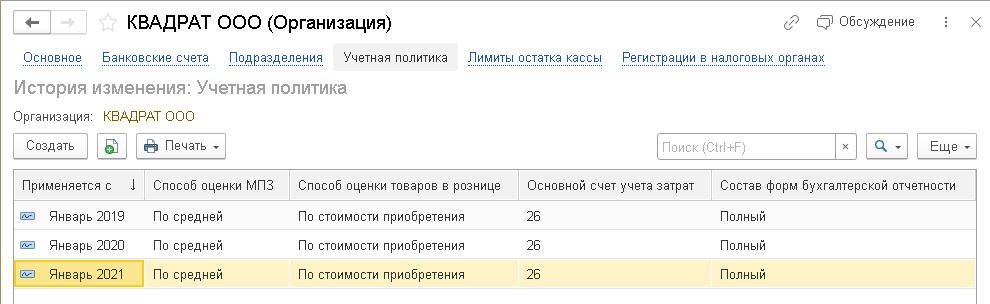
Рис. 3. Список настроек учетной политики
Программа предлагает следующий комплект макетов печатных форм:
- Приказ об учетной политике (рис. 4);
- Учетная политика по бухгалтерскому учету (Приложение № 1 к Приказу);
- Рабочий план счетов (Приложение № 2 к Приказу);
- Формы первичных документов (Приложение № 3 к Приказу);
- Регистры бухгалтерского учета (Приложение № 4 к Приказу);
- Учетная политика по налоговому учету (Приложение № 5 к Приказу);
- Регистры налогового учета (Приложение № 6 к Приказу).
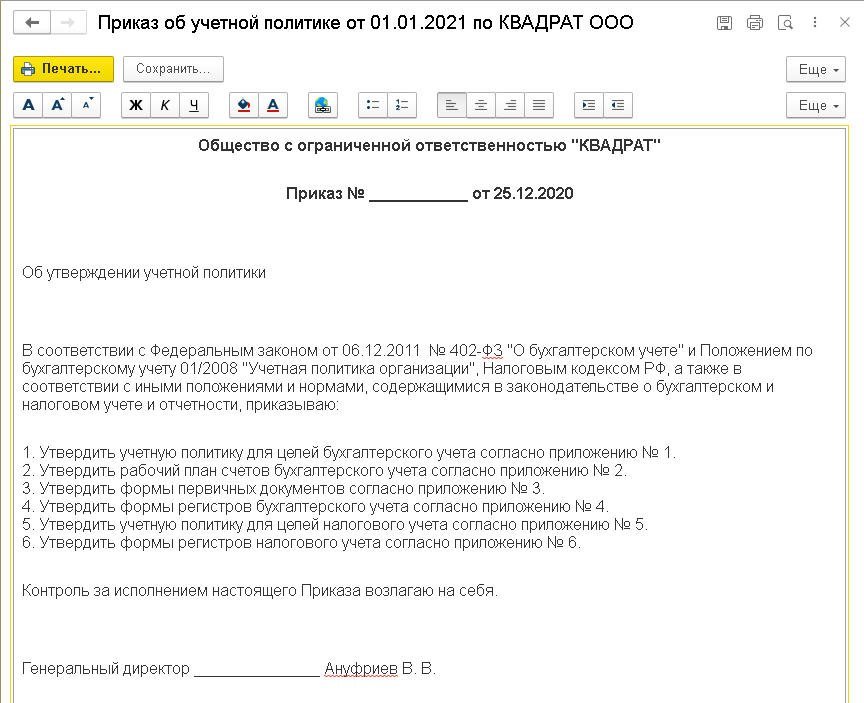
Рис. 4. Макет Приказа
Состав разделов и подразделов учетной политики для целей бухгалтерского и налогового учета (Приложения № 1 и № 5) зависит от используемой функциональности программы в целом (раздел Главное – Функциональность), а также от применяемой системы налогообложения и выполненных настроек учетной политики для конкретной организации. Например:
- если в организации не используются нематериальные активы и в программе отключена соответствующая функциональность по учету НМА (форма Функциональность программы – Нематериальные активы), то в макетах печатных форм Учетная политика по бухгалтерскому учету и Учетная политика по налоговому учету будут отсутствовать подразделы, относящиеся к учету НМА и НИОКР;
- если в программе отключена функциональность по учету спецодежды, оборудования и инструментов (форма Функциональность программы – Запасы), то в макете Учетная политика по налоговому учету будет отсутствовать подраздел, посвященный учету таких спецпредметов для целей налогообложения прибыли;
- если организация не выпускает продукцию и не выполняет работы производственного характера, то в макетах печатных форм учетной политики по бухгалтерскому и налоговому учету будут отсутствовать подразделы, посвященные незавершенному производству и готовой продукции;
- если организация применяет упрощенную систему налогообложения, то в макете Учетная политика по налоговому учету будет содержаться только раздел Налог на доходы физических лиц, а в макете Регистры налогового учета будут отсутствовать формы регистров налогового учета по налогу на прибыль;
- раздел Налоговый учет по налогу на добавленную стоимость будет включен в макет учетной политики по налоговому учету, только если организация ведет раздельный учет НДС.
Обратите внимание, что предлагаемые варианты макетов печатных форм Учетная политика по бухгалтерскому учету (Приложение № 1) и Учетная политика по налоговому учету (Приложение № 5) ориентированы прежде всего на предприятия малого бизнеса и формируются по принципу разумного и необходимого минимума.
Пользователь самостоятельно может внести любые дополнения в макеты печатных форм бухгалтерской и/или налоговой учетной политики. Для этого в командной панели формы предназначены кнопки редактирования (рис. 5).
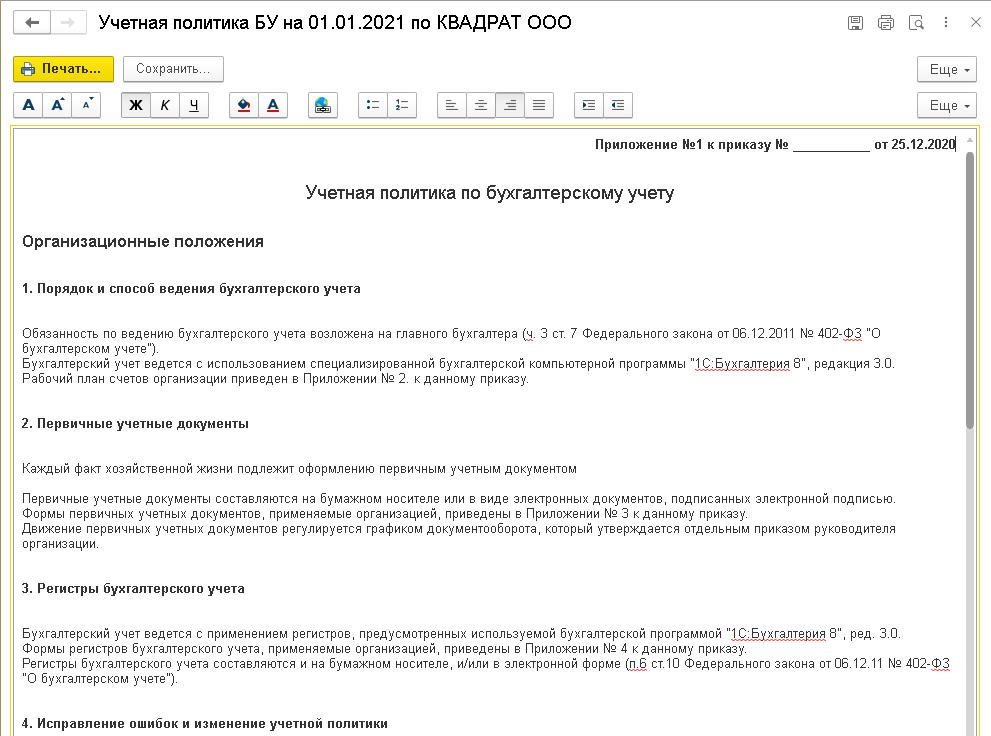
Рис. 5. Фрагмент макета печатной формы бухгалтерской учетной политики
Некоторые положения учетной политики отражены в макетах по умолчанию и при необходимости должны быть отредактированы пользователем.
Например, если с нового года в организации поменялись методы определения прямых расходов, то в регистре Настройки налогов и отчетов в разделе Налог на прибыль (рис. 2) следует перейти по гиперссылке Перечень прямых расходов и указать правила, отличные от правил, установленных для предыдущего налогового периода. Помимо этого, указанные изменения надо отразить в Приложении № 5 к Приказу.
При помощи кнопки Сохранить скорректированные макеты учетной политики (Приложения № 1 и № 5) можно сохранить в файл в формате htm. В этом же формате можно сохранить и сам приказ.
Рабочий план счетов оформляется в виде Приложения № 2 к Приказу об учетной политике (рис. 6).
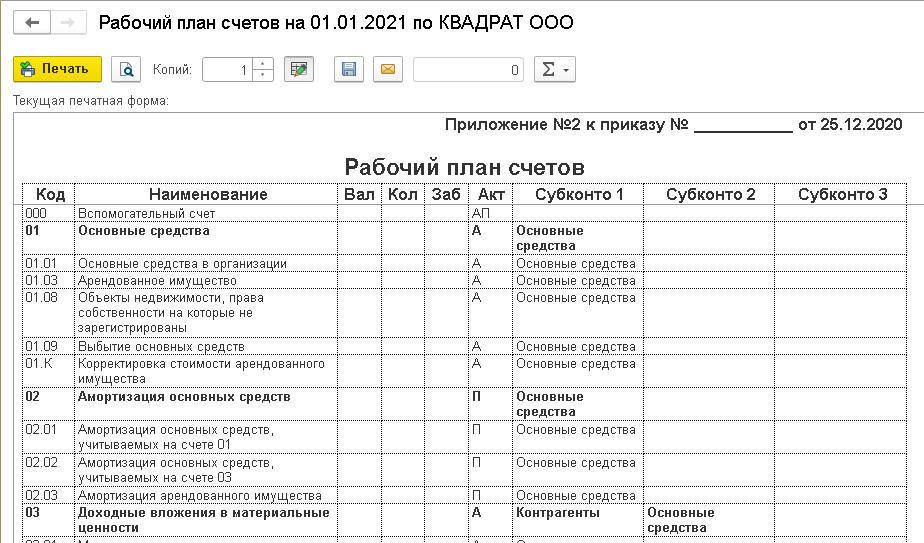
Рис. 6. Фрагмент Плана счетов
В Приложении № 3 к Приказу об учетной политике представлены перечень и формы применяемых организацией первичных учетных документов (рис. 7).
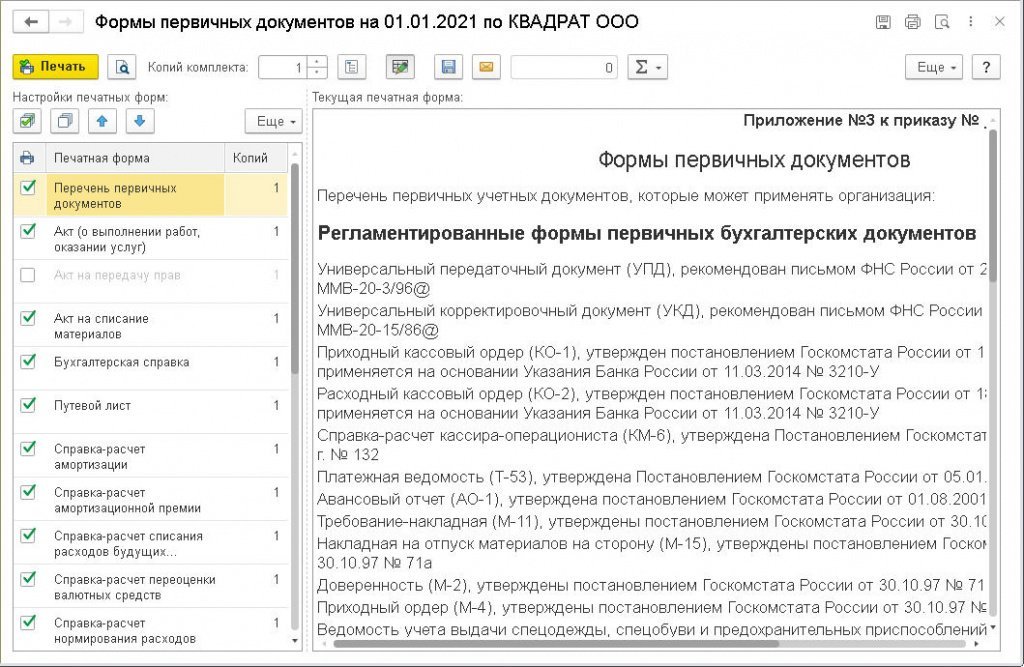
Рис. 7. Формы первичных документов
В перечне первичных учетных документов содержатся как регламентированные законодательством формы (например, универсальный корректировочный документ, приходный кассовый ордер (КО-1), товарная накладная ТОРГ-12 и т. д.), так и другие формы, реализованные в программе (например, акт на списание материалов, разнообразные справки-расчеты и т. д.). Печатные формы первичных документов, не регламентированных законодательством, по умолчанию помечены флагами в настройках печатных форм и автоматически включаются в Приложение № 3 при печати.
Если какая-либо форма не используется организацией, ее следует убрать из перечня. Если эта форма нерегламентированная, то в настройках печатных форм потребуется отключить соответствующий флаг.
Перечень и формы используемых организацией регистров бухгалтерского учета включены в Приложение № 4 к Приказу об учетной политике (рис. 8).
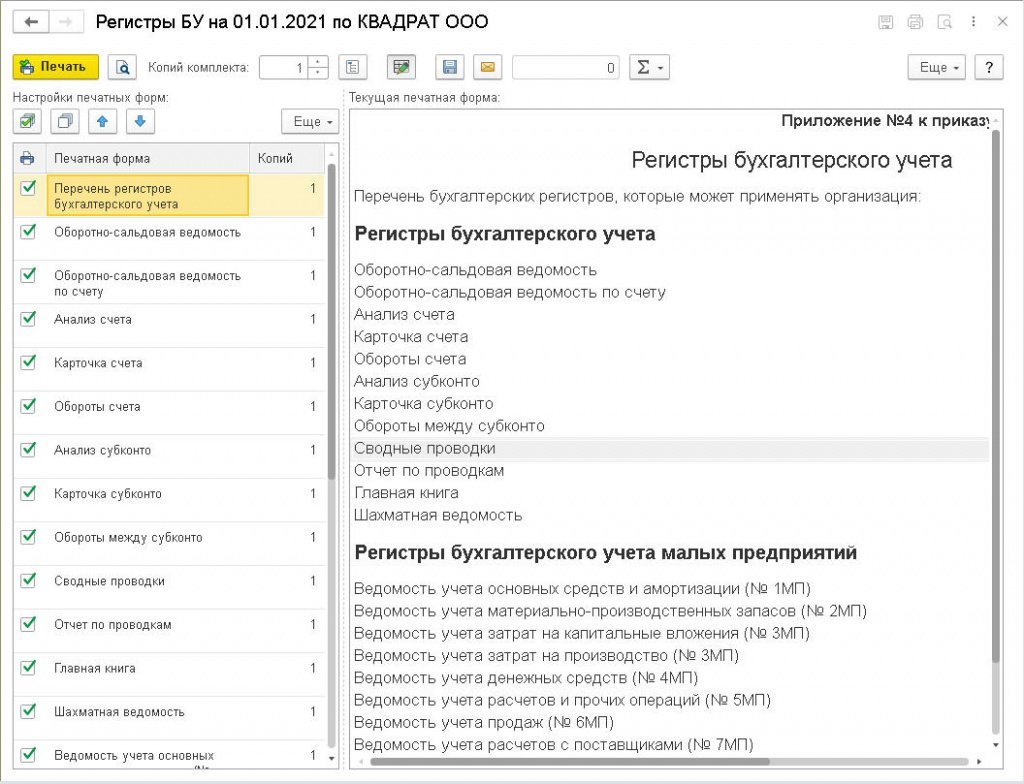
Рис. 8. Регистры бухгалтерского учета
Перечень и формы регистров налогового учета представлены в Приложении № 6 (рис. 9).
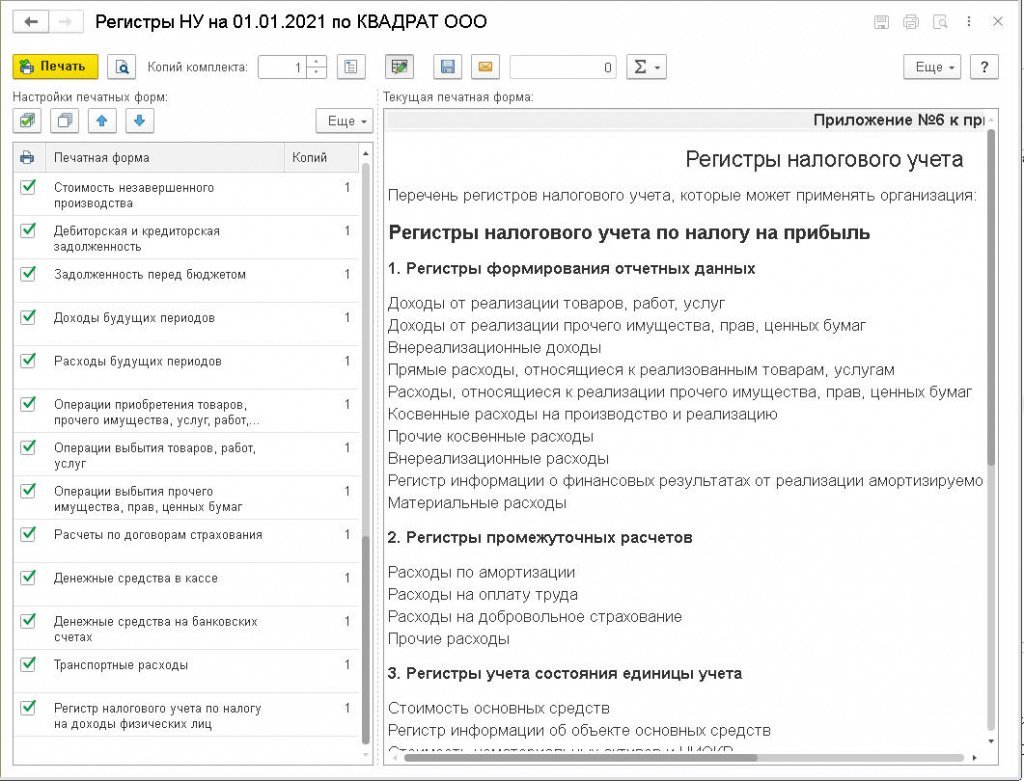
Рис. 9. Регистры налогового учета
Неиспользуемые регистры бухгалтерского и налогового учета следует удалить из перечня и отключить соответствующие флаги в настройках печатных форм.
При внесении дополнений или изменений в учетную политику проще всего распечатать новый приказ об учетной политике с новым комплектом приложений к нему. Либо можно отредактировать предлагаемые файлы и оформить приказ о дополнении в учетную политику с внесением нового раздела или с изменением формулировки уже существующего раздела учетной политики организации.
1С:ИТС
Подробнее о настройке и печати учетной политики организации см. в разделе «Инструкции по учету в программах 1С» .
Учетная политика. Как настроить в 1С: Бухгалтерия предприятия 3.0?

Как настроить учетную политику в 1С: Бухгалтерия предприятия 3.0?
Для настройки откроем учетную политику организации: Главное [1] > Настройки > Учетная политика [2]

Открыв ее, мы можем настроить необходимые параметры.


Рассмотрим все параметры по порядку. Начнем с учета выпуска продукции по данным продаж [3]

При установке флажка на данном параметре включается упрощенный учет выпуска продукции. Удобно использовать компаниям, у которых однотипная продукция, расход материалов соответствует нормам, запаса продукции не бывает, а все, что выпущено, сразу же продается.
В новом способе достаточно оформить только продажу продукции. Отдельно оформлять выпуск продукции не нужно: данные о продажах и данные о выпуске всегда совпадают. Выпуск продукции будет оформляться по мере отгрузки продукции покупателю, а расход материалов – при закрытии месяца, по нормам. Пользователю достаточно просто отгружать продукцию, а выпуск программа будет оформлять автоматически.
Способ оценки МПЗ устанавливается один для БУ и НУ [4]

По средней стоимости – расчет по средней арифметической путем деления всей стоимости МПЗ на их количество, включая остатки на начало месяца и поступившие ценности в течение месяца. Данный способ наиболее популярен.
По ФИФО – расчет производится с учетом хронологического порядка поступления и списания МПЗ. Тут действует принцип – «Первый поступил – первый списан». Т.е. те МПЗ, которые поступили первыми на склад, будут списаны в первую очередь.
Способ оценки товаров в рознице [5]

По стоимости приобретения – применимо лишь в тех случаях, когда ведется количественно-суммовой учет товаров, т.е. по наименованиям. Этот вариант лучше выбирать, если планируется, что программа будет использована вместе с конфигурацией «1С:Управление торговлей» или «1С:Розница», откуда можно будет получить всю детализацию. Товары будут учитываться на счете 41.02 «Товары в розничной торговле (по покупной стоимости)», без применения счета 42 «Торговая наценка».
По продажной стоимости – при этой системе учета, торговая наценка будет учитываться на счете 42 «Торговая наценка». Способ применим для неавтоматизированных торговых точек, когда невозможно поставить на учет каждую единицу товара.
Если точка автоматизирована или мы имеем возможность вести учет товара по наименованиям, то пользователь может выбрать, по каким ценам ему будет удобнее вести их учет.
Настройки счета затрат и выпуска продукции, работ, услуг и другие настройки, связанные с их производством

Основной счет учета затрат [6] заполняется для автоматической подстановки в документы и зависит от вида деятельности организации. Предприятия, занимающиеся производственной деятельностью, выбирают счет 20.01 «Основное производство», торговые организации – 44.01 «Издержки обращения в организациях, осуществляющих торговую деятельность», промышленные и иные организации – 44.02 «Коммерческие расходы в организациях, осуществляющих промышленную и иную производственную деятельность».
Также определяются виды деятельности, которыми занимается организация [7]. Когда организация занимается выпуском, производством продукции или выполняет какие-либо работы и оказывает услуги, то необходимо поставить соответствующие флажки – «Выпуск продукции» или «Выполнение работ, оказание услуг заказчикам».
При установке флажка о выполнении работ, оказании услуг, необходимо определить порядок списания затрат. Затраты списываются [8]:
— Без учета выручки – накопленные затраты на счете 20 «Основное производство», при закрытии месяца, будут списаны на себестоимость (счет 90.02 «Себестоимость продаж) вне зависимости от того, была выручка или нет. Прямые затраты по услугам, в отличие от работ, могут учитываться полностью в расходах отчетного периода: без распределения на остатки незавершенного производства. При выполнении работ с выбранным вариантом «Без учета выручки на незавершенные работы» необходимо вводить документ «Инвентаризация НЗП».
— С учетом всей выручки – этот способ позволяет списать затраты, накопленные на счете 20 «Основное производство» по номенклатурным группам, по которым имеется выручка.
— С учетом выручки только по производственным услугам – в этом случае списание затрат со счета 20 «Основное производство», производится лишь по тем номенклатурным позициям, по которым был оформлен документ «Оказание производственных услуг».
Косвенные затраты и база распределениях затрат [9]

Счет 25 «Общепроизводственные расходы» не должен иметь остатка. Если он используется в учете, нужно задать для него Базу распределения. Также, при необходимости, можно настроить особые правила распределения.
Счет 26 «Общехозяйственные расходы» закрывается на счет 90.08 «Управленческие расходы», поэтому для них никакое распределение задавать не нужно.
Субсчета счета 44 «Расходы на продажу» закрываются на счет 90.07 «Расходы на продажу», поэтому для них также не нужно задавать распределение.
База распределения затрат:
Объем выпуска — количество выпуска. Выпуск считается по количеству, указанному в документах:
— для продукции — Отчет производства за смену;
— для работ, услуг — Оказание производственных услуг.
Плановая себестоимость выпуска — плановой стоимости выпуска, определяется аналогично объему выпуска, только для расчета берется плановая стоимость.
Оплата труда — сумма по Дт 20, 23 по статье затрат с видом расхода — Оплата труда.
Материальные затраты — сумма по Дт 20, 23 по статье затрат с видом расхода — Материальные расходы.
Выручка — сумма по Кт 90.01.1 в разрезе номенклатурных групп. При этом появляется возможность указать счет прямых затрат и подразделение затрат, на которые закроются косвенные расходы. Если они не заполнены, происходит распределение между счетами 20 и 23 на те подразделения, по которым ранее отражались косвенные затраты. При этом распределение осуществляется, если есть не только выручка по номенклатурной группе, но и затраты по ней.
Прямые затраты — сумма по Дт 20, 23. Если в НУ по данным счетам отражены косвенные расходы, то такие затраты вычитаются.
Отдельные статьи прямых затрат — сумма по Дт 20, 23 по статьям затрат, указанным в поле «Список статей затрат».
Не распределяется — распределение затрат в БУ осуществляется вручную пользователем документом «Операция», введенная вручную до закрытия периода. В НУ распределение идет в зависимости от настройки перечня прямых расходов. При этом программа не контролирует остаток по счету 25 в БУ, т. е. при закрытии периода не ругается, что сумма по счету 25 полностью не списана.
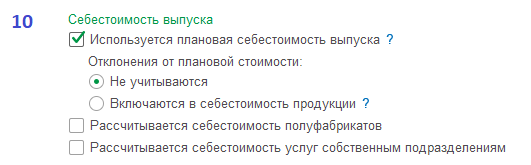
Настройки расчета себестоимости выпуска [10]
Следующий раздел настройки учетной политики определяет настройки расчета себестоимости выпуска продукции, полуфабрикатов, услуг.
Подпишитесь на дайджест!
Подпишитесь на дайджест, и получайте ежемесячно подборку полезных статей.
Использование плановой себестоимости выпуска . При установленном флажке в течение месяца выпущенная продукция будет учитываться по плановым ценам и лишь в конце месяца будет определена фактическая ее себестоимость. При этом показатель плановой себестоимости может служить базой для распределения затрат.
Учитываются отклонения от плановой себестоимости. При установленном флажке, для учета отклонения от плановой себестоимости, будет применяться счет 40 «Выпуск продукции (работ, услуг)».
Рассчитывается себестоимость полуфабрикатов . Данный флажок устанавливается для ведения учета полуфабрикатов с использованием счета 21 «Полуфабрикаты собственного производства».
Рассчитывается себестоимость услуг собственного подразделения . Если в организации имеются подразделения, оказывающие услуги другим подразделениям, то необходимо установить данную настройку. Например, ремонтные, транспортные услуги, услуги котельной, которая поставляет тепло и горячее водоснабжение в другие подразделения и т.п. Эти затраты учитываются на счете 23 «Вспомогательные производства».
Прочие настройки учетной политики

Счет 57 «Переводы в пути» используется в случаях, если денежные средства, предназначенные для зачисления на расчетный счет, сданы в банк, но еще не зачислены, для учета денежных средств, сдаваемых в банк через инкассацию, при отражении операций покупки или продаже иностранной валюты. Данный счет также используется при отражении операций, когда оплата реализации производится с помощью платежных терминалов или через интернет-магазины.

Формирование резерва по сомнительным долгам. При включении данной настройки и при образовании задолженности покупателя, которая превышает 45 дней, автоматически начисляется резерв в сумме 50% от суммы остатка по счету 62 «Расчеты с покупателя и заказчиками» и 76.06 «Расчеты с прочими покупателями и заказчиками». Если срок задолженности превысил 90 дней — то размер резерва составит 100%.
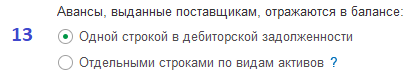
Авансы, выданные поставщикам, могут отражаться в балансе:
— Одной строкой в дебиторской задолженности
— Отдельными строками по видам активов, которые организация ожидает получить от поставщика. Вид актива указывается в договоре с поставщиком при включенном отображении счетов учета.
Применение стандартов ФСБУ6 и ФСБУ 25

Стандарты должны применяться в обязательном порядке с 2022 года. Однако, организация может принять решении о досрочном применении стандарта.
Учет отложенных налоговых активов и обязательств
Данный раздел отражает настройку ведения учета – с применением ПБУ 18 или без его применения. Некоторые организации вправе не применять данное положение, например, субъекты малого предпринимательства.
Организации, являющиеся плательщиками налога на прибыль, должны вести учет в соответствии с требованиями Положения по бухгалтерскому учету «Учет расчетов по налогу на прибыль» ПБУ 18/02.
В зависимости от вида деятельности вашей организаций и требований учетной политики, необходимо установить переключатель в определенное положение.
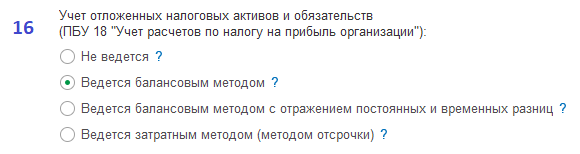
— Не ведется. Организации, которые вправе применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность, могут не применять положения ПБУ 18/02 (п. 2 ПБУ 18/02). Согласно пункту 4 статьи 6 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», к таким организациям относятся в том числе субъекты малого предпринимательства (МП).
— Ведется балансовым методом . Предлагается отражение суммы текущего налога на прибыль и отложенного налога на прибыль на отдельных субсчетах счета 99 «Прибыли и убытки». При этом суммы постоянного налогового расхода (дохода) отражать на счете 99 не требуется. При применении метода отпадает необходимость детального учета ПР и ВР.
— Ведется балансовым методом с отражением постоянных и временных разниц. Аналитический учет постоянных и временных разниц ведется с использованием регистра бухгалтерии, где предусмотрены специальные ресурсы ПР и ВР отдельно для счета дебета и счета кредита (только на тех счетах, где предусмотрен налоговый учет).
В результате проведения стандартных документов учетной системы разницы в ресурсах ПР и ВР фиксируются автоматически. Если проводка вводится пользователем вручную, то ресурсы ПР и ВР должны быть заполнены таким образом, чтобы сумма проводки для целей бухгалтерского учета соответствовала сумме проводки для целей налогообложения прибыли с учетом значений ПР и ВР. Иначе говоря, должно выполняться ключевое правило соотношения сумм проводки (причем как по дебету, так и по кредиту).
— Ведется затратным методом (методом отсрочки) . Метод, основанный на сравнении доходов (расходов) отчетного периода, определенных для целей бухгалтерского учета и для целей налогообложения прибыли. Данный способ требует детального учета постоянных и временных разниц не только на балансовых счетах, но и на счетах учета доходов и расходов.
Он базируется на сопоставлении расчета налоговой базы в бухгалтерском и налоговом учете, а учет разниц на балансовых счетах (на счетах учета доходов и расходов) нужен только для того, чтобы это сопоставление получить. Это как раз и отличает его от «балансовых» методов – там первичным является сопоставление бухгалтерской и налоговой стоимости показателей баланса (активов и обязательств), а разницы в доходах и расходах – это просто следствие изменения этих показателей.
Состав форм бухгалтерской отчетности
При вводе данных об организации мы выбирали систему налогообложения, которая и определила нам состав форм бухгалтерской отчетности. Но при необходимости в данной настройке мы может ее изменить, поставив отметку на нужном параметре: