Продвижение сайтов в ТОП 10 Яндекса
Если вы хотите получать достаточно дешевых лидов из поиска, вам нужно хорошо понимать, в какой поисковой системе живет ваша аудитория и какими методами можно продвинуть сайт именно в ней. Ниже рассмотрим особенности продвижения сайтов в Яндексе.
- Отличия трафика Яндекса от Google
- Особенности работы поиска Яндекс
- Формирование сниппета сайта
- Факторы ранжирования в Яндексе
Отличия трафика Яндекса от Google
Поисковая система Яндекс обрабатывает около 40% поисковых запросов рунета. 55% приходится на долю Google.
При этом есть существенные различия в аудиториях:
- Яндексу чаще задают запросы на поиск товаров и услуг. Google достается больше информационных запросов.
- Доля мобильного трафика у Google существенно выше за счет установки этой поисковой системы по умолчанию в мобильных устройствах.
Оценки приведены в среднем и могут сильно отличаться в разных тематиках.
Особенности работы поисковой системы Яндекс
Строгий учет региона сайта. В отличие от Google, если на сайте указан адрес компании, находящейся в 1км от МКАД, но формально относящийся к Московской области – Яндекс не покажет этот сайт в результатах поиска в Москве.
Персонализация. Позволяет Яндексу улучшить поведенческие факторы выдачи, подстраиваясь под конкретного пользователя. Яндекс начинает выше ранжировать сайты, на которые часто заходит пользователь, и формировать результаты поиска с учетом его личной поисковой истории.
Колдунщики. Сервис, с помощью которого Яндекс стремится выдавать ответ на запрос пользователя сразу в результатах поиска. Для определенных категорий запросов он уже умеет это делать – курсы валют, погода, расписание телепередач и транспорта. Список категорий всё время растет, забирая трафик у обычных сайтов.

Спектр. Алгоритм формирования результатов поиска для запросов, имеющих несколько значений или несколько принципиально отличающихся типов результатов. Например, набирая запрос «заказать продвижение сайта» люди ищут или компании, или частных специалистов. Если применять одинаковые критерии ранжирования для всех сайтов, то сайты специалистов никогда в выдаче не появятся, что ухудшит качество выдачи. Поэтому на 10 сайтов компаний Яндекс обязательно добавит один сайт специалиста, который по всем критериям сильно проигрывает сайтам компаний.
MatrixNet. Технология машинного обучения, которая позволяет Яндексу очень тонко настраивать веса факторов ранжирования сайтов для каждой тематики или даже запроса в отдельности. Работает алгоритм автоматически, основываясь на сравнении поведения пользователей для обычной и экспериментальной выдачи.
Аффилят. Механизм защиты от захвата выдачи сайтами, принадлежащими одной компании. Если Яндекс определяет, что сайты имеют одного владельца, в результатах поиска он показывает только один из этих сайтов.
Объектный ответ. Если Яндекс распознает в запросе объект, о котором имеет информацию, он выводит его справа от поисковой выдачи. Примеры объектов – компании, фильмы, актеры.


Каббализация выдачи. Тенденция последних лет по сокращению доли обычных сайтов в результатах поиска и увеличению доли рекламы и сервисов Яндекса. В 2014 году ТОП-10 Яндекса состоял из 3-5 объявлений Яндекс.Директа и 10 обычных сайтов. Сейчас первая страница результатов поиска обычно состоит из 9 объявлений Яндекс.Директа, 3-5 сервисов Яндекса (Маркет, Услуги, Картинки, Карты, Знатоки, Дзен), а под обычные сайты остается 4-6 мест. Места рекламы и сервисов Яндекса в результатах поиска справа закрашены красным цветом.
Экспериментальная выдача. От 10 до 20% аудитории видят экспериментальные результаты поиска. Сравнивая поведение этой части аудитории с остальной аудиторией, Яндекс определяет, какие формулы ранжирования дают лучший результат, и добавляет их в свой алгоритм. Эксперименты проходят постоянно.
Что еще почитать: Почему важно знать о хаосе в топе Яндекса
Формирование сниппета сайта в результатах поиска
То, как выглядит ссылка на сайт в результатах поиска, называется “сниппет”. От того, как он выглядит зависит насколько часто пользователи будут переходить на ваш сайт из результатов поиска.
В сниппете Яндекс может выводить следующую информацию:
- Фавиконка — иконка сайта, обычно сделанная из логотипа компании
- Заголовок — обычно формируется из тега Title страницы сайта
- Содержание — формируется из текста на странице, микроразметки, данных из Яндекс.Маркет
- Адрес сайта
- Дата публикации для статей и новостей
- Быстрые ссылки на популярные внутренние страницы сайта.
- Контакты и адрес компании
- Метки, если у сайта есть знаки “популярный сайт”, “выбор пользователей” или “официальный сайт”

Основные факторы ранжирования в Яндексе
Факторы, важные для продвижения сайта, существенно отличаются для разных поисковых систем. Часто SEO cпециалисты выбирают основную поисковую систему для продвижения, а во «второстепенной» запросы всплывают «сами». Такой подход допустим, если у вас основная аудитория находится в одной поисковой системе. Если же она распределена более-менее равномерно между Яндексом и Google, то вы можете упустить большой объем трафика, и вам стоит разрабатывать планы по продвижению сайта в каждой из поисковых систем отдельно.
Индексация сайта
Чтобы появиться в результатах поиска, страницы сайта должны сначала попасть в индекс Яндекса. Список причин, которые могут этому помешать:
- Неправильно настроенный ответ сервера на запрос несуществующей страницы.
- Отсутствие ссылок на внутренние страницы, сложная ссылочная структура, отсутствие sitemap.xml
- Доступные для индексации технические страницы – результаты поиска, панель администратора, фильтры.
- Доступные для индексации дубли страниц.
- Некорректный перенос сайта с http на https, неправильно настроенная канонизация (www / без www).
- Доступные для индексации поддомены.
- «Битые» внутренние ссылки.
- Сложный или с ошибками HTML код сайта, мешающий роботу извлекать содержание из страницы.
Яндекс гораздо строже Google относится к страницам сайта в индексе. Они должны быть уникальны и полезны для пользователя. Наличие в индексе «лишних» страниц и дублей практически гарантирует отсутствие сайта в результатах поиска.
Что еще почитать: Почему не стоит разрабатывать сайт без SEO специалиста
Скорость и стабильность работы сайта
Яндекс критично относится к стабильности и скорости работы сайта. Если сайт периодически «ложится» или долго отвечает на запрос робота, позиции автоматически откатываются. Со стороны краткие “падения” сайта могут быть незаметны, поэтому рекомендуется использовать системы мониторинга работоспособности сайта и внимательно относиться к соответствующим отчетам в Яндекс.Метрике и в Яндекс.Вебмастере.
Структура сайта
Для Яндекса сайт представляет из себя набор страниц, разложенный по папкам. Структура папок формируется из адресов страниц. Если все товары на сайте имеют адреса /product/tovar1, тогда Яндекс получает представление о количестве страниц, посвященных товарам. Слишком длинные url или большая глубина вложенности мешают Яндексу разобраться в структуре сайта. Чем больше пункты меню, хлебные крошки и url соответствуют друг другу, тем лучше Яндекс понимает структуру и ранжирует сайт. Если структура реализована качественно (подробнее тут), Яндекс сможет выводить быстрые ссылки или расширенный сниппет в результатах поиска, что значительно увеличит кликабельность.
Оптимизация страниц
Каким ключевым словам соответствует страница, Яндекс распознает по содержанию тегов title, description, h1. Содержание страницы, размеченное семантически корректными html тегами (p, ol/ul, h2, h3, h4), имеет приоритет при отнесении страницы к определенной тематике. Наличие подсказок для робота в тегах изображений и видео также повышает шансы сайта попасть в топ Яндекса.
Семантическая разметка
Чтобы помочь роботу понять и извлечь из страницы более детализированную информацию, используют микроразметку. С помощью микроразметки можно передавать время работы компании или специалиста, название и цену товара, адреса. Извлеченную таким образом информацию Яндекс использует для более точного ранжирования сайта и может выводить в результатах поиска.
Требования к текстам
С точки зрения Яндекса, хороший текст – это:
- Уникальный текст. Исключения бывают, но рассчитывать на них не стоит.
- Стилистически корректный, соответствующий нормам русского языка, осмысленный. Яндекс хорошо научился определять естественность текста с помощью нейросетей, и его нельзя обмануть простым рерайтом существующего текста с заменой синонимов или насильным включением в текст нужных ключевых слов. Подробнее в статье
- Без орфографических и грамматических ошибок.
- Семантически правильно размеченный тегами HTML.
- Имеющий четкую и богатую структуру – заголовки и подзаголовки, абзацы, списки, цитаты, картинки, видео.
- Полно раскрывающий тему страницы, обозначенную в title и h1. Яндекс умеет с помощью алгоритма «Палех» определять семантическую близость текста к смыслу запроса.
- Имеющий достаточный объем.
Что еще почитать: Как мы пишем тексты в Эврике
Внутренняя перелинковка
Ссылки на конкретную страницу с других страниц сайта выстраивают смысловую и тематическую иерархию контента. Они подсказывают Яндексу, какая страница на сайте наиболее релевантна определенному запросу, и улучшают ее ранжирование. Вес ссылки зависит от близости анкора ссылки и текста вокруг ссылки к теме страницы. Лучше учитываются ссылки, находящиеся внутри текста. Ссылки из меню и футера гораздо менее действенны.
Широта ассортимента
В 2013 Яндекс перечислил факторы ранжирования коммерческих сайтов. На четвертом месте указан фактор «Number of different product items», то есть количество товаров. В 2019 году это правило сохраняется. Сайт с большим ассортиментом автоматически получает более высокие позиции. Чтобы Яндекс мог посчитать количество товаров, необходимо каждый товар оформить отдельной страницей с товарной микроразметкой.
Регион сайта
Для геозависимых запросов Яндекс ищет ответы только на сайтах региона пользователя. Появление сайтов из других регионов или не отнесенных к какому-либо региону для коммерческих запросов практически исключено. Например, чтобы попасть по коммерческому запросу в результаты поиска в Москве, на сайте должен быть указан московский адрес. Особенно остро этот вопрос стоит для компаний, имеющих подмосковный адрес и аудиторию в Москве.
Регион сайта Яндекс определяет по указанному адресу на сайте, в Яндекс.Справочнике и по текстам сайта. Адрес сайта в Яндекс.Справочнике проверяется анонимным звонком в компанию.
Внешние ссылки
После введения алгоритма «Минусинск» в 2015 году, значение этого фактора было жестко ограничено сверху. Однако в оставшихся пределах он всё еще может существенно влиять на ранжирование сайта.
Что еще почитать: Минусинск — новый алгоритм Яндекса
Коммерческие факторы
Для ранжирования интернет-магазинов и сайтов коммерческих компаний Яндекс с 2013 года использует дополнительные факторы:
- Детальная контактная информация.
- Наличие страниц компании в соц. сетях и ссылок на них на сайте.
- Отсутствие рекламы сторонних компаний.
- Количество товарных позиций.
- Информация о видах, сроках, региональности и стоимости доставки.
- Контакты службы поддержки покупателей и разные каналы связи с ней.
- Возможность связаться онлайн через чат.
- Скидки и акции.
- Осмысленное название домена.
- Ограниченный размер адресов страниц.
- Ограниченный размер тегов title.
- Соответствие смысла тега title содержанию страниц.
- Ограниченная глубина вложенности в адресах страниц.
За прошедшее время в коммерческие факторы также добавилось наличие, количество и качество отзывов покупателей. Подробнее в статье
Поведенческие факторы
Удобство сайта для пользователя в последнее время стало основным фактором ранжирования для Яндекса.
Для расчета этого фактора поисковая система использует следующие метрики:
- Кликабельность сниппета сайта в результатах поиска. Если на сайт не кликают, Яндекс убирает его из выдачи.
- Возврат в результаты поиска после посещения сайта говорит Яндексу об отсутствии ответа на запрос на сайте.
- Высокий процент отказов, когда посетители закрывают сайт в течение 15 секунд после перехода. Сообщает Яндексу, что сайт не соответствует ожиданиям посетителей.
- Наличие постоянной аудитории Яндекс оценивает как критерий полезности сайта для людей.
- Количество посетителей сайта. Чем более популярен сайт, тем выше он будет в результатах поиска.
Чтобы сделать эти факторы видимыми для владельцев сайтов, Яндекс ввел показатель качества сайта – ИКС, и значки «популярный сайт» и «выбор пользователей». Получив эти значки, сайты получат еще больше аудитории, высокие позиции и более высокую оценку от Яндекса за поведенческие факторы.
Мобильная адаптация
Мобильная аудитория превысила 50% от всех пользователей рунета. В мобильной выдаче Яндекс всегда отдает предпочтение сайтам, адаптированным под мобильные устройства. Сайт без адаптации или с некачественной адаптацией потеряет мобильную аудиторию, проиграет по поведенческим факторам более современным конкурентам и в итоге будет вытеснен и в сегменте настольных компьютеров тоже.

Турбо страницы
Яндекс активно продвигает применение турбо страниц для улучшения поведенческих факторов в результатах поиска. Турбо-страницы подгружаются вместе с результатами поиска и мгновенно показываются без перехода на сайт при открытии их в мобильных устройствах.
Продвижение сайта в топ 10 Яндекса
План по продвижению сайта в Яндексе
При таком количестве и разнообразии факторов ранжирования без осмысленного плана результата достичь будет сложно. Мы в своей работе делим все факторы на группы:
- Индексирование сайта и технические вопросы — их нужно решить в первую очередь, иначе вся остальная работа не будет учтена Яндексом при оценке сайта.
- Структура и ассортимент — создание карточек товара и страниц категорий, которые обычно являются целевыми страницами. Структура адресов страниц, фильтры, навигация. Это объемная задача, которая превращается в регулярную ежемесячную работу.
- Юзабилити, конверсия и поведенческие факторы должны быть проработаны при разработке сайта, однако в лучшем случае их нужно сильно дорабатывать, а в худшем — делать новый сайт.
В любом случае мы получаем большое количество разноплановых задач, разовых и регулярных, разной степени важности и срочности. Блокирующие результат задачи нужно поставить в начало списка, а дальше добавить все остальные, отсортированные по эффективности — степени влияния на результат, поделенной на их трудоёмкость. Получившийся список разбиваем по месяцам с учетом имеющихся ресурсов — и получаем календарный план работ по seo продвижению сайта в яндексе.
Организация выполнения плана по продвижению сайта
Самое сложное в продвижении сайта — это реализовать намеченный план, уложившись в бюджет и сроки. Этот навык приходит только с опытом. Часто проблемы возникают с получением информации от клиента или согласованием решений. Поэтому в начале каждого месяца полезно согласовывать план по продвижению сайта на месяц с клиентом, с особым пристрастием обсуждая с клиентом задачи, по которым он выступает исполнителем.
Вторая проблема — недостаточное информирование клиента о том, что и зачем мы собираемся делать. Если клиент не понял ваши намерения, высока вероятность, что он не согласует изменения на сайте или не примет вашу работу в конце месяца.
Третья проблема — недостаточная проработка задачи при постановке её в план. «Создание целевых страниц» — пример плохо поставленной задачи. Сколько страниц, в каком разделе, хватит ли ресурсов, есть ли макет, откуда возьмем контент, успеем ли написать, согласовать и разместить на сайте с учетом отпусков и графика работы сотрудников у нас и клиента.
Cтоимость продвижения сайта в топ 10 Яндекса в Москве
Стоимость продвижения — это стоимость реализации плана по продвижению. Значимая часть стоимости приходится на организацию работ и на общение с заказчиком. Чем больше выделенный бюджет, тем быстрее можно реализовать план и быстрее достичь результата. По нашему опыту разумный бюджет начинается от 80 000 рублей в месяц.
Продвижение сайта в топ яндекса самостоятельно
Небольшой сайт по малому количеству запросов можно продвинуть в топ 10 Яндекса и самостоятельно, особенно в низкоконкурентной тематике. Но продвижение среднего сайта уже потребует от вас наличия самых разнообразных компетенций, времени и умения организовывать работы по сайту, по написанию текстов, навыка системного анализа. В итоге вам или нужно становиться профессиональным SEO специалистом или поручать эту работу агентству или фрилансеру. Свой отдел по продвижению сайта имеет смысл делать, если вы готовы выделять на продвижение более 500 тысяч рублей в месяц.
Как понять, с чего начать работу и какой прием будет наиболее эффективен для вашего сайта? Теоретические руководства здесь не помогут – только опыт работы с сотнями сайтов.
АНАЛИЗ КОМПАНИИ ЯНДЕКС: ВОЗМОЖНОСТИ И УГРОЗЫ Текст научной статьи по специальности «Экономика и бизнес»
В статье всесторонне изучается компания Яндекс на основе анализа пяти сил . В ходе изучения анализируется отчетность компании за второй квартал 2023 года, сервисы, предлагаемые для клиентов, а также данные мировых статистических центров, которые позволяют определить положение компании на рынке, а также сформировать уникальное торговое предложение Яндекса и найти возможности для развития собственных сервисов и укрепления собственного положения на рынке.
i Надоели баннеры? Вы всегда можете отключить рекламу.
Похожие темы научных работ по экономике и бизнесу , автор научной работы — Садковкин А.А.
СИНЕРГЕТИЧЕСКИЙ ЦЕННОСТНОЙ ЭФФЕКТ ОТ ПОДПИСКИ НА СЕРВИСЫ ВНУТРИ ЭКОСИСТЕМЫ ЯНДЕКСА
ПОЗИЦИОНИРОВАНИЕ РОССИЙСКИХ ЭКОСИСТЕМ БИЗНЕСА
ВЛИЯНИЕ РАЗВИТИЯ ЭКОСИСТЕМНОГО ПОДХОДА В МАРКЕТИНГЕ НА РОССИЙСКИЙ РЫНОК СТРИМИНГОВОГО СЕРВИСА
«Яндекс» — крупнейшая Российская поисковая система и интернет-портал
ТРАНСФОРМАЦИЯ БИЗНЕС-МОДЕЛЕЙ ПЛАТФОРМЕННЫХ КОМПАНИЙ
i Не можете найти то, что вам нужно? Попробуйте сервис подбора литературы.
i Надоели баннеры? Вы всегда можете отключить рекламу.
YANDEX COMPANY ANALYSIS: OPPORTUNITIES AND THREATS
The article comprehensively studies the Yandex company based on the analysis of five forces. The study analyzes the company’s reporting for the second quarter of 2023, services offered to customers, as well as data from global statistical centers, which allow to determine the company’s position in the market, as well as to form a unique selling proposition of Yandex and find opportunities to develop its own services and strengthen its own position in the market.
Текст научной работы на тему «АНАЛИЗ КОМПАНИИ ЯНДЕКС: ВОЗМОЖНОСТИ И УГРОЗЫ»
АНАЛИЗ КОМПАНИИ ЯНДЕКС: ВОЗМОЖНОСТИ И УГРОЗЫ
А.А. Садковкин, студент Калужский филиал РАНХиГС (Россия, г. Калуга)
Аннотация. В статье всесторонне изучается компания Яндекс на основе анализа пяти сил. В ходе изучения анализируется отчетность компании за второй квартал 2023 года, сервисы, предлагаемые для клиентов, а также данные мировых статистических центров, которые позволяют определить положение компании на рынке, а также сформировать уникальное торговое предложение Яндекса и найти возможности для развития собственных сервисов и укрепления собственного положения на рынке.
Ключевые слова: Яндекс, анализ пяти сил, информационные технологии, конкуренция, импортозамещение, санкции.
Яндекс — ключевой игрок на российском рынке информационных технологий, практически каждый житель страны регулярно взаимодействует с его сервисами, будь то поисковик, Алиса, Кинопоиск, Яндекс Музыка, Яндекс Доставка, Яндекс Навигатор, а также многие другие приложения, разработанные данной компанией. В рамках данной научно-исследовательской мы проанализируем как данной компании удалось добиться такого успеха, проанализируем рынок и поймем основных конкурентов, сделаем анализ среды, в которой работает Яндекс, изучим структуру отрасли, в которой ведет деятельность компания и сделаем выводы об основных возможностях Яндекса. Считаем важным начать с анализа 5 сил и существующего положения фирмы на рынке
Яндекс основан в 1997 году. В 2001 году появился «Яндекс.Директ» — система контекстной рекламы. За первый год существования Директа рекламу на Яндексе разместили 2 500 рекламодателей. Он стал первым сервисом поисковой рекламы в РФ. Уже через год выручка «Ян-декс.Директа» удвоилась, и «Яндекс» первой из российских ГГ-компаний вышел на окупаемость, а в 2011 осуществил первое публичное предложение акций (IPO) [1]. На данный момент капитализация компании составляет 948 млрд рублей, а ее акции входят в топ 10 самых популярных акций на Московской бирже. 87,9% акций компании находятся в свободном обраще-
нии и активно торгуются на Московской бирже, основные акционеры и акционеры до IPO, директора, должностные лица и сотрудники удерживают 11,7% акций, при этом у них большинство голосующих акций, но важно отметить, что LASTAR Trust, которому принадлежит 45% голосующих акций не будет принимать его указания Аркадия Воложа, который является ее владельцем, относительно того, как голосовать этими акциями. Траст будет голосовать акциями только согласно рекомендациям независимых членов Совета Директоров Яндекса. Также предлагаю ознакомиться с ключевыми сервисами Яндекса, такими как Яндекс Карты, Яндекс Такси, Яндекс Музыка, Яндекс Алиса, Яндекс Поиск. Общая ежемесячная аудитория этих площадок превышает 150 миллионов активных пользователей [2]. Предлагаем проанализировать 5 сил, которые могут повлиять на компанию:
Угрозы входа: на данный момент угроза входа представляется низкой, так как рынок уже поделен между крупными корпорациями, такими как Яндекс, Google, VK (ex. Mail.ru Group), Rambler. Основной доход Яндексу приносит поисковая система, по данным Statcounter на июль 2023 года компания занимает лидирующую позицию на российском рынке с долей 59%, что на целых 20% выше, чем у Google [3]. При заходе на рынок важно учитывать стоимость реализации и разработки программного обеспечения, которое сможет конку-
рировать с такими крупными компаниями, а это сотни миллиардов рублей. Мы уверены, что в ближайшем будущем ситуация вряд ли изменится, т.к. на российский рынок в данной ситуации маловероятен заход зарубежных компаний, при этом на данном рынке практически 98% занято крупными компаниями, с которыми тягаться тяжело, а также есть перспективные VK, которые сейчас активно инвестируют в новые технологии. При этом большая часть бизнеса интегрирована в цифровые системы Яндекса или Google, ведь бизнес использует календари, электронные документы, настраивает рекламные кампании, публикует о себе информацию и хочет быть видим для своего клиента, а это возможно только в массовых поисковых системах. Важно заметить, что такая ситуация касается общей тенденции на рынке, если же брать отдельную отрасль, такую как музыка, то тут у Яндекса существует значительный риск потери большинства на рынке, особенно против таких конкурентов как Сбер, ВК, Apple Music и Spotify, хотя последние сейчас официально не работают на российском рынке, хотя многие покупатели находят обходные для пользования любимыми сервисами.
Следующим пунктом при анализе будет анализ рыночной власти поставщиков и покупателей. Предлагаем начать с покупателей, прежде всего важно понимать, что в современной России у покупателей широкий выбор альтернативных решений, однако некоторые из них потребуют дополнительных усилий, если речь пойдет о компаниях ушедших с рынка, что, безусловно, играет на руку Яндексу. Важную роль играет привычка, ведь если клиент уже привык чем-то пользоваться, то для перехода на какие-то альтернативные варианты потребуются веские основания, такие как повышение цены, потеря лицензий, технические ошибки. Что касается власти поставщиков, то тут ситуация интереснее и сложнее. Яндекс может быть практически независим от поставщиков материальных товаров и услуг, так как сможет достаточно легко их заменить, но при этом компания может зависеть от цифровых продуктов иностранных и оте-
чественных компаний, таких как таск менеджеры, операционные системы, сервисы для планирования, CRM системы. Заменить эти компании быстро достаточно тяжело, при этом они играют огромную роль в функционировании бизнеса, единственным решением здесь является разработка собственного программного обеспечения, которое позволит компании не так сильно зависеть от других компаний, но при этом данный подход требует значительных капиталовложений.
Далее предлагаем разобрать угрозы заменителей и интенсивность соперничества, так как эти пункты неразрывно связаны. Конкурентов на рынке цифровых продуктов у Яндекса достаточно, но мы будем отмечать только российские компании, а это Сбер и ВК. Основное соперничество происходит не на фоне поисковой системы, а на создании единой интегрированной платформы, где клиенты могут получить за единую подписку целый пакет услуг. Туда входят такие сервисы, как музыка, доставка, платежная система, почта, голосовые ассистенты. Интенсивность соперничества очень высокая, ни одна компания не может себе позволить ошибаться, иначе ей будет сложнее и сложнее догнать другие. Предлагаем изучить уникальное торговое предложение Яндекса для более полноценного понимания позиции компании на рынке. Ключевое преимущество Яндекса перед конкурентами — это, конечно же, такси. На российском рынке, на данный момент, нет альтернативы в данной сфере, с тех пор как доля Uber была выкуплена Яндексом. Данный фактор, может быть, одним из ключевых показателей для клиентов. Также у Яндекса есть собственный онлайн кинотеатр — Кинопоиск. Конкуренты не обладают подобными собственными сервисами, например Сбер сотрудничает с OKKO, но назвать это полноценной интеграцией нельзя, так как OKKO сохраняет полную независимость. Также предлагаем проанализировать и вывести возможности для развития Яндекса. Прежде всего — это доработка собственной платежной системы, это может стоить компании определенных затрат, однако позволит более широко интегрироваться в
жизнь пользователя и активнее реализовы- бы занять лидирующую позицию, но мы вать свои товары, а также составить кон- уверены, что Яндекс сможет создать до-куренцию Сберу. При этом компании сле- стойную отечественную альтернативу [4]. дует развивать технологии искусственного Мы абсолютно уверены, что именно Ян-интеллекта в сфере перевозок, что позво- декс может и должен стать основой техно-лит им снизить издержки и выйти на ми- логичной России будущего и именно он ровой уровень, так как полноценных аль- позволит нам занять лидирующие позиции тернатив нет, Tesla стремится к тому, что- в мире.
1. Кулёва А.С. История развития бренда «Яндекс» // Скиф. — 2023. — №5 (81).
2. Презентация о компании июль 2023 // Яндекс. — [Электронный ресурс]. — Режим доступа: https://yastatic.net/s3/ir-docs/events/2023/IR_2Q2023_RUS.pdf (дата обращения: 10.08.2023).
3. Search Engine Market Share Russian Federation July 2022 — July 2023 Edit Chart Data // Statcounter. — [Электронный ресурс]. — Режим доступа: https://gs.statcounter.com/search-engine-market-share/all/russian-federation (дата обращения: 10.08.2023).
4. Как Тесла обучает автопилот // Habr. — [Электронный ресурс]. — Режим доступа: https://habr.com/ru/articles/450796/ (дата обращения: 10.08.2023).
YANDEX COMPANY ANALYSIS: OPPORTUNITIES AND THREATS A.A. Sadkovkin, Student
Kaluga branch of the Russian Academy of National Economy and Public Administration (Russia, Kaluga)
Abstract. The article comprehensively studies the Yandex company based on the analysis of five forces. The study analyzes the company’s reporting for the second quarter of 2023, services offered to customers, as well as data from global statistical centers, which allow to determine the company’s position in the market, as well as to form a unique selling proposition of Yandex and find opportunities to develop its own services and strengthen its own position in the market.
Keywords: Yandex, analysis of the five forces, information technology, competition, import substitution, sanctions.
«Яндекс» подтвердил планы по разделу компании
«Яндекс» рассматривает вариант разделения бизнеса на части, смены совладельцев и модели управления в них. В одной части могут остаться прибыльные активы с низкими темпами роста, в другой — перспективные стартапы с убытками

Фото: Олег Яковлев / РБК
Совет директоров нидерландской Yandex N.V. (головная структура для группы «Яндекс») начал изучать возможности изменения структуры владения и управления компанией «в свете текущей геополитической обстановки», говорится в ее сообщении. Слухи о возможном разделе «Яндекса» на российскую и международную части обсуждаются с лета этого года, но до сих пор представители компании не комментировали их. Какие части «Яндекса» уйдут за рубеж и что останется от российского бизнеса, разбирался РБК.
Как будут делить «Яндекс»
Как отмечается в сообщении, специальный комитет при совете директоров Yandex N.V. рассматривает различные сценарии, в том числе создание международных подразделений для нескольких сервисов, включая беспилотные и облачные технологии, платформу по разметке данных и образовательных сервисов. Yandex N.V. выйдет из состава акционеров всех других бизнесов «Яндекса», включая поиск, сегменты рекламы, электронной коммерции, логистики, доставки еды, развлекательных сервисов, такси, каршеринга и др., как в России, так и на международных рынках. «Отдельные элементы управления» перечисленными направлениями планируется передать менеджменту. У них сохранится право на использование бренда «Яндекса», а Yandex N.V. впоследствии будет переименована.
В сообщении оговаривается, что процесс реструктуризации находится на начальной стадии и еще должен получить одобрение акционеров компании. Изменения помогут обеспечить «устойчивое развитие» бизнесов «Яндекса» на всех рынках, а сама компания продолжит развиваться «как частная независимая группа компаний, работать на открытом рынке и конкурировать с локальными и глобальными игроками». «Сейчас исключительно сложные времена. Будьте уверены, анализируя различные стратегические варианты, мы сделаем все возможное, чтобы защитить наших акционеров и сохранить возможности для 20 тыс. сотрудников, которые сделали «Яндекс» одной из самых успешных технологических компаний Европы», — приводятся слова председателя совета директоров Yandex N.V. Джона Бойтона.
Киберпонедельник на РБК Pro
Скидки до 76% на подписку
и образовательные опции
Кто будет владеть компаниями
На вопрос о том, кто в результате сделки будет владеть акциями Yandex N.V., как и акциями той части бизнеса, из состава акционеров которых эта компания уйдет, представитель «Яндекса» не ответил, указав, что «это еще обсуждается». В настоящее время акционерный капитал Yandex N.V. разделен между семейным трастом основателя «Яндекса» Аркадия Воложа (8,5%) и другими сотрудниками компании (3,2%), остальные 87,6% находятся в свободном обращении. При этом основными владельцами голосующих акций являются семейный траст Воложа (45,1%) и члены совета директоров, должностные лица и сотрудники компании (6,6%). Также с 2019 года существует Фонд общественных интересов, который получил так называемую золотую акцию компании (позволяет блокировать консолидацию 10% и более экономических или голосующих акций в одних руках, согласовывать передачу существенной интеллектуальной собственности, изменения в регламенте компании по защите необезличенных больших данных российских пользователей, возможные партнерства с правительствами других стран, временно отстранять от исполнения обязанностей главу «Яндекса» в России).
Ранее источники РБК сообщали, что поздно вечером в четверг, 24 ноября, глава Счетной палаты Алексей Кудрин на встрече с президентом России Владимиром Путиным согласовал схему раздела «Яндекса», которая предполагала, что Волож потеряет контроль над российской частью бизнеса в обмен на получение прав на интеллектуальную собственность в области беспилотных, облачных и ряда других технологий. На первом этапе 2%, а через какое-то время еще 3% акций в российской части, по словам собеседников, вместе с «некой должностью» (какой — пока не решено) должен получить Алексей Кудрин, как посредник в согласовании реструктуризации. По словам одного из источников, долю в этой части бизнеса также может выкупить менеджмент «Яндекса», но другой источник указал на сложности поиска финансирования для реализации такого варианта. Но долю в компании могут получить сторонние инвесторы: источники РБК в их числе называют структуры владельца «Интерроса» Владимира Потанина и совладельца группы ПИК Сергея Гордеева (представители бизнесменов это не комментируют). По версии еще одного источника, отдельно может быть сформирован блок активов под брендом Yango — переговоры о формировании этого направления ведет Даниил Шулейко, который сейчас возглавляет бизнес-группу «Яндекса» в области электронной торговли и логистических сервисов («Яндекс.Маркет», «Яндекс.Такси», «Яндекс.Еда», «Яндекс.Лавка» и т.д.). При этом Алексей Кудрин, по словам собеседников РБК, планировал уйти из Счетной палаты уже через неделю после встречи с Путиным, но переход может затянуться на две недели и дольше из-за противоречий в законодательстве, касающихся вопросов назначения главы палаты. Пока в закон о Счетной палате не внесут изменения о назначении Советом Федерации главы ведомства, кадровые перестановки не проводятся.
Какие перспективы
Инвестиционный стратег «Арикапитала» Сергей Суверов указывает, что из сообщения компании все еще непонятно, как будет технически устроено разделение, а основная суть схемы — выделение двух активов, которые направлены на разные варианты развития. «Основной бизнес останется в виде сегмента такси, поисковика и доставки в России. Это достаточно прибыльная часть актива с устойчивым финансовым потоком, но из-за отделения международной части облачных технологий, беспилотников и т.д. у нее не останется «венчурного дополнения», — рассуждает Суверов. — Перечисленные направления рассчитаны на долгосрочную перспективу и пока нерентабельны: отделение таких бизнесов лишает «Яндекс» долгосрочного роста, но значительно снижает финансовые расходы». По итогам третьего квартала выручка Yandex N.V. равнялась 133 млрд руб., из которых 41% принесли поиск, геосервисы, «Яндекс 360», «Погода», «Алиса» и др. сервисы, 21% — такси, каршеринг и самокаты, 16% — электронная коммерция, 7% — сервисы «Яндекс.Доставка», «Яндекс.Еда», Delivery Club и др., 5% — подписка «Плюс» и развлекательные сервисы.

По мнению аналитика ФГ «Финам» Леонида Делицына, раздел «Яндекса» «необходим, чтобы его разные части могли двигаться дальше в соответствии с целями и ценностями владельцев и без негативного внешнего давления тех, кто это давление может оказать». Он прогнозирует, что на финансовых показателях компании это отразится «слабо», так как отделяемые активы не были «значительным источником выручки». «Зарубежный «Яндекс» превратится в набор израильских стартапов, которые живут совсем другой жизнью. Если основатель привлечет туда инвесторов или задействует собственные ресурсы, то эти стартапы смогут два или три года радоваться свободе от размышлений о финансовых показателях. Зато о финансовых показателях придется думать российской части «Яндекса», которая теперь, как «избушка на курьих ножках», решительно повернется передом к лесу сложной реальности, в которой рост выручки пока дается ценой потери маржинальности. Но под методическим руководством одного из самых опытных российских финансистов компания справится», — подытожил Делицын. После официального объявления об обсуждении изменений в структуре компании котировки «Яндекса» выросли на 1,63%, до 2153 руб. Но затем бумаги начали падение, которое на конец дня составляло 5%, до 2023 руб.
Финансовые показатели «Яндекс»

«Яндекс» впервые стали лидером по продажам потребительской электроники в России: в 2022 году компания продала 2,5 млн устройств на сумму 20,1 млрд рублей против 1,4 млн штук на 9,8 млрд рублей соответственно по итогам 2021-м. За это время доля «Яндекс» на рынке выросла с 7,3% до 13,2%, сообщил бизнес-аналитик «F+ tech Марвел» Антон Фомин, чьи данные газета «Ведомости» приводит 10 апреля 2023 года. Подробнее здесь.
Рост выручки на 46% до 521,7 млрд рублей
Выручка «Яндекса» по итогам 2022 года выросла на 46% в сравнении с 2021-м и достигла 521,7 млрд рублей. Свою отчетность российская компания опубликовала 15 февраля 2023 года.
Чистая прибыль «Яндекса» в 2022 году составила 47,62 млрд рублей, тогда как годом ранее имели место чистые убытки в размере 14,65 млрд рублей. К концу 2022 года у компании скопились денежные средства, их эквиваленты и депозиты на сумму 83,3 млрд рублей.

Инфографика финансовых результатов Яндекс за 2022 г.
В 2022 году выручка компании в сегменте «Поиск и портал» выросла на 38%, составив 224,67 млрд рублей, за вычетом вознаграждения партнёрам — на 40% год к году до 187 млрд рублей.

Направление «Электронная коммерция, Райдтех и Доставка» в 2022 году показало рост выручки на 57%, до 260,79 млрд рублей. Товарооборот сервисов электронной коммерции (GMV) за это время почти удвоился и достиг 307,71 млрд рублей. Чем запомнился 2023 год. Главные итоги и тенденции. Мнения ключевых игроков ИТ-рынка
Из отчета «Яндекса» также следует, что к концу 2022 года число подписчиков «Яндекс Плюса» достигло 19,3 млн, увеличившись на 66% в годовом исчислении. Годовая выручка в этом сегменте поднялась на 73% и составила 31,78 млрд рублей. [1]
2021: Капитализация «Яндекса» впервые превысила $30 млрд
Акции «Яндекс» 3 ноября 2021 г установили новый рекорд, впервые превысив 6000 руб за бумагу. (Стоимость бумаг компании на NASDAQ выросла на 1,31% — до $84).
За последний месяц акции компании подорожали почти на 10%, чему в частности способствовал выход отчетности и очередное повышение прогнозов по финансовым показателям.
2020
Рост выручки на 24% за счет фудтех- и автосервисов, до 218,3 млрд рублей
По итогам 2020 года выручка «Яндекса» составила 218,3 млрд рублей, увеличившись на 24% в сравнении с предыдущим годом. Чистая прибыль за это время поднялась на 116%, до 24,1 млрд рублей.
На сопоставимой основе (like-for-like) без учёта показателей «Яндекс.Маркета» за 2019 и 2020 годы выручка компании выросла на 17% (до 206 млрд рублей), а чистая прибыль упала на 16% (до 13 млрд рублей). Выручка «Яндекса» за вычетом вознаграждения партнёрам в 2020 году повысилась на 30% и достигла 198,4 млрд рублей.
Продажа интернет-рекламы принесла «Яндексу» около 126,45 млрд рублей по итогам 2020 года, что на 4% превосходит показатель годичной давности. Выручка от размещения рекламы на сайтах «Яндекса» показала рост на 9% (до 105,16 млрд рублей), а на сайтах рекламной сети компании — спад на 16% (до 21,29 млрд рублей).
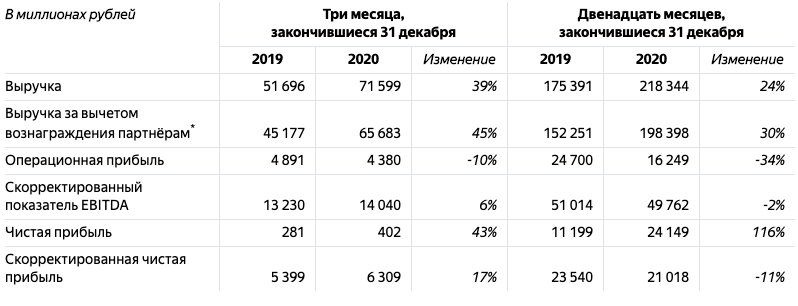
Выручка «Яндекса» в 2020 году выросла на 24% за счет фудтех- и автосервисов
Выручка, относящаяся к сегменту «Такси» (включает выручку сервиса онлайн-заказа такси, выручку логистического и фудтех- направлений, а также выручку каршеринга «Яндекс.Драйв»), увеличилась на 47%, до 67 млрд рублей. Этот подъем в компании связали с ростом фудтех-направления и высокими результатами входящих в него сервисов «Яндекс.Лавка» и «Яндекс.Еда», а также с успехами сервиса онлайн-заказа такси, в частности ростом числа поездок и доставок нового сервиса логистики, и с ростом сервиса онлайн-заказа такси для бизнеса, чья выручка учитывается на валовой основе. Доходы от «Яндекс.Драйва» в 2020 году выросли на 13%, до 8,53 млрд рублей.
В направлении «Поиск и портал» выручка «Яндекса» в 2020 году оказалась равной 124,32 млрд рублей, поднявшись на 2% в годовом исчислении. Этот рост связан в основном с увеличением доходов от продажи рекламы на сайтах «Яндекса», а также с ростом выручки в сегменте IoT, говорится в отчетности компании. [2]
Капитализация $23,8 млрд

Капитализация Сбербанка в сравнении c крупнейшими компаниями из ИТ и ритейла в России.
Капитализация «Яндекса» впервые перевалила за триллион рублей
5 февраля 2020 года котировки «Яндекса» обновили исторический максимум, в результате чего рыночная капитализация интернет-компании впервые перевалила за 1 трлн рублей.
По состоянию на 13:55 мск ценные бумаги «Яндекса» подорожали на 2,7% относительно предыдущей торговой сессии и начали стоить 3068,4 рубля за штуку, свидетельствуют данные Московской биржи.

Котировки «Яндекса» обновили исторический максимум, в результате чего рыночная капитализация интернет-компании впервые перевалила за 1 трлн рублей
Во время торгов 5 февраля 2020 года акции «Яндекса» достигали пика в 3079,4 рубля. Капитализация компании в этот день составила 1,285 трлн рублей, в результате чего в списке самых дорогих публичных компаний «Яндекс» оказался на третьем месте после «Газпрома» (5,551 трлн рублей) и Сбербанка (5,544 трлн рублей).
Котировки «Яндекса» начали подниматься после того, как компания объявила об изменении структуры управления, а проект «закона Антона Горелкина» о сокращении доли иностранного капитала в ИТ-компаниях, стоивший «Яндексу» 17% капитализации, был отозван.
Подорожание акций «Яндекса» 5 февраля начальник отдела глобальных исследований компании «Открытие Брокер» Михаил Шульгин связывает с сообщением о начале продаж автомобильных компьютеров «Яндекс.Авто» в официальных дилерских центрах.
Старший аналитик Сбербанка по интернет-компаниям Светлана Суханова в разговоре с Forbes также заявила, что акции «Яндекса» могут и дальше дорожать на ожидании хороших финансовых результатов, раскрытие которых произойдет 14 февраля 2020 года.
Аналитики, опрошенные Refinitiv, также позитивно оценивают перспективы «Яндекса» и ждут от акций новых рекордных уровней. 16 экспертов рекомендуют покупку бумаг, один советует держать акции в портфеле. Консенсус-прогноз цены составляет $49,3 (3126 рублей) за бумагу. Это примерно на 3% выше цены 5 февраля 2020 года. [3]
Мишустин пообещал поддержать «Яндекс». Акции компании взлетели
16 января 2020 года к 11:09 мск акции «Яндекса» на Московской бирже подорожали на 6,7%, достигнув рекордной отметки в 2869,2 рубля. Индекс Мосбиржи при этом повысился на 0,8%. Предыдущего максимума акции достигли 27 ноября 2019 года. Тогда они стоили 2682 рубля за штуку.
Котировки «Яндекса» поднялись после того, как стало известно о планах кандидата на пост главы правительства Михаила Мишустина поддержать российскую интернет-компанию.

Акции «Яндекса» обновили исторический максимум после слов Мишустина о поддержке
Журнал Der Aktionär, одно из ведущих в Германии изданий для индивидуальных инвесторов и вкладчиков, рекомендовал инвесторам покупать акции «Яндекса» особенно из-за действующих и планируемых сервисов компании в области перевозки пассажиров.
Сам Мишустин заявил о своих намерениях поддержать цифровую экономику, заняться «институциональными реформами, реформами управления» и «снять барьеры для бизнеса». Возможный будущий премьер-министр исключил введение послаблений по НДФЛ, но пообещал адресную помощь для малоимущих россиян.
Первое, что необходимо делать, – это сегодня серьезно заниматься институциональными реформами, реформой управления и, конечно, заниматься самыми современными информационными технологиями», — сказал Мишустин на заседании фракции «Единая Россия».
Мишустин также пообещал заниматься нацпроектами, их инвентаризацией и опираться на регионы.
2019
Рост выручки на 39% до 175,39 млрд рублей
«Яндекс» завершил 2019 год с выросшей на 37% выручкой, которая составила 175,39 млрд рублей. Без учёта «Яндекс.Маркета» оборот возрос на 39%.
На рекламном бизнесе компания заработала за год 121,7 млрд рублей (рост на 20%). 96,3 млрд рублей из них приходится на рекламу на собственных площадках «Яндекса», остальное — на рекламную сеть.

Финансовые показатели «Яндекса»
По итогам 2019 года выручка «Яндекс.Такси» (сюда относятся сервисы онлайн-заказа такси, фудтех-направление, а также направление разработки беспилотных автомобилей) выросла почти вдвое и достигла 37,9 млрд рублей (это примерно 22% от суммарного оборота компании). В компании это объясняют увеличением числа поездок и хорошими результатами в корпоративном сегменте такси, ростом фудтех-направления.
В сегменте сервисов объявлений («Авто.ру», «Яндекс.Недвижимость», «Яндекс.Работа») компания выручила 3,7 млрд рублей по итогам 2018 года, что на 81% больше по сравнению с предыдущим годом.
Медиасервисы («КиноПоиск», «Яндекс.Музыка», «Яндекс.Афиша» и «Яндекс.Телепрограмма») в 2019 году принесли «Яндеску» выручку в размере 3,9 млрд рублей, что на 103% больше показателя годичной давности.
Так называемые экспериментальные направления («Яндекс.Дзен», «Яндекс.Облако», «Яндекс.Здоровье», «Яндекс.Драйв» и Yandex Data Factory) продемонстрировали рост доходов на 168%, до 15,1 млрд рублей.
Чистая прибыль «Яндекса» в 2019 году оказалась равной 11,2 млрд рублей, снизившись на 75% относительно 2018-го. Скорректированная чистая прибыль «Яндекса» по итогам 2019 года без учета результатов «Яндекс.Маркета» выросла на 6%, до 23,5 млрд рублей.
В отчете также сообщается, что к концу 2019 году у «Яндекс.Музыки» стало 3,1 млн пользователей, а доля «Яндекса» на российском рынке поисковых систем выросла до 57,5% с 56,6% в декабре 2018 года. [5]
Акции «Яндекса» обновили исторический максимум
27 ноября 2019 года котировки «Яндекса» обновили исторический максимум после встречи президента России Владимира Путина с представителями компании и подписании закона для регистрации в Фонда общественных интересов — центрального элемента новой конструкции корпоративного управления «Яндекса».
Как сообщает РБК со ссылкой на данные Московской биржи, стоимость ценных бумаг «Яндекса» в 18:07 составила 2682 рубля, что на 3 рубля превзошло прежнее рекордное значение, зафиксированное 26 июля 2019 года.

Яндекса» обновили исторический максимум после встречи президента России Владимира Путина с представителями компании
На пике роста стоимость акций на 1,75% превышала уровень закрытия предыдущих торгов. Однако к закрытию нынешних котировки несколько снизились, в итоге цена составила 2668 рублей (+1,22%). Рыночная капитализация «Яндекса» оказалась равной 780,6 млрд рублей.
27 ноября 2019 года президент России Владимир Путин внес изменения в закон «О международных компаниях», позволяющий создавать международные фонды в специальных административных районах. Изменения позволят компании «Яндекс» зарегистрировать в Калининградской области некоммерческий Фонд общественных интересов для изменения в структуре корпоративного управления.
За несколько дней до подписания закона Путин встретился с руководством и основными акционерами «Яндекса». Об этом глава государства рассказа на форуме «Проектория». Президент отметил, что у «Яндекса» есть «интересные, масштабные проекты» вместе с иностранными партнерами.
Обрушение акций из-за законопроекта
11 октября 2019 года стало известно, что акции российской компании «Яндекс» резко потеряли в стоимости на открытии торгов на московской бирже и NASDAQ. Обвал стоимости в обоих случаях превысил 15% менее чем за час. К 17.40 11 октября 2019 г. по Москве падение акций «Яндекса» на NASDAQ достигло максимума и составило 18%. К тому моменту стоимость акции составляла $28,91, тогда как на открытии торгов цена находилась на уровне $31,74.

На Московской бирже акции компании обесценились еще сильнее – на 20,3. Цена упала с 2314,8 руб. на момент открытия торгов до 1852,4 руб. обновив минимум с декабря 2018 г. На момент публикации материала капитализация «Яндекса» упала приблизительно на $1,5 млрд.

Столь резкое снижение стоимости акций одной из российских ИТ-компаний сразу на двух биржах, по мнению РБК и РИА Новости, может иметь отношение к законопроекту о значимых информационных ресурсах. Документ за авторством депутата Госдумы от партии «Единая Россия» Антона Горелкина был внесен на рассмотрение в нижнюю палату в июле 2019 г., и в нем он предлагает ввести ограничения на долю владения иностранными физлицами и зарубежными компаниями в подобного рода ресурсах – не более 20%.
Антон Горелкин сразу указал на «Яндекс» как на компанию, которая может получить статус значимого информационного ресурса, а вместе с ним и на отечественный холдинг Mail.Ru Group. Действительно, головная компания «Яндекса» Yandex N.V. зарегистрирована в Нидерландах, а Аркадий Волож, сооснователь и совладелец «Яндекса», имеет два гражданства – России и Мальты. В его собственности находится около 10% акций.
Но факт обрушения стоимости акций «Яндекса» связан не с самим внесением законопроекта на рассмотрение – с того момента прошло три месяца. Накануне торгов, 10 октября 2019 г., профильный комитет Госдумы по информационной политике провел обсуждение этого документа, и это косвенно могло повлиять на стоимость ценных бумаг компании.
Дело в том, что в законопроекте прописаны и санкции за его нарушение. Под ними Антон Горелкин подразумевает полный запрет рекламы значимого ресурса-нарушителя, а также оказываемых им услуг, и заодно любой рекламы на самом этом ресурсе. На 11 октября 2019 года «Яндекс» еще не был признан значимым ресурсом – право принятия этого решения предложено передать специальной правительственной комиссии [7] .
Вхождение в топ-25 самых быстрорастущих компаний мира
В сентябре 2019 года деловое издание Fortune опубликовало обновлённый список самых быстрорастущих в мире компаний. В него вошёл лишь один представитель из России — «Яндекс». Он разместился на 24-м месте, тогда как пятью годами ранее находился на 65-й позиции.
Все компании в рейтинге котируются на основных биржах США и оцениваются как минимум в $250 млн. При определении их позиции аналитики Fortune учитывали три показателя за последние три года: рост выручки, рост прибыли на акцию и суммарную годовую доходность. Для «Яндекса» эти цифры составили 85%, 34% и 20% соответственно. К концу июня 2019 года рыночная капитализация российской интернет-компании составляла $12,41 млрд, сообщается в отчёте.

«Яндекс» вошел в обновлённый список самых быстрорастущих в мире компаний
Самой быстрорастущей компанией в 2019 году названа китайская социальная сеть Momo, у которой выручка растёт примерно на 141% в год в течение трёх лет. Рост прибыли составляет 193%, а инвестиционная окупаемость — 53%.
На втором месте — крупнейший частный землевладелец в американском штате Техас Texas Pacific Land Trust. В лидирующую тройку попал производитель чипов памяти Micron Technology, который наращивает продажи на 38% в год, а прибыль — на 173%.
Первую пятерку замыкают американская фармацевтическая компания Corcept Therapeutics, занимающаяся разработкой и продажей лекарств против тяжелых метаболических, психиатрических и онкологических заболеваний, и американская развлекательная компания Netflix, поставщик фильмов и сериалов.
В рейтинг наиболее бысторазвивающиихся компаний также вошёл ИТ-вендор с белорусскими корнями Epam, который расположился на 71-й строчке. «Яндекс» попал в этот перечень Fortune впервые с 2014 года. Причём ни Epam, ни «Яндекс» не входят в рейтинг крупнейших в мире компаний Fortune Global 500. [8]
2018
В числе крупнейших ИТ-компаний Европы

Данные на 2018 год
Рост выручки на 36% до 127,66 млрд рублей
В 2018 году выручка «Яндекса» составила 127,66 млрд рублей ($1,84 млрд), увеличившись на 36% относительно предыдущего года.
Рекламная выручка повысилась на 18% и достигла 120,74 млрд рублей. Доходы от продаж интернет-рекламы на сайтах «Яндекса» поднялись на 21% до 78,7 млрд рублей, на сайтах рекламной сети «Яндекса» — на 8% до 24,04 млрд рублей.

Финансовые показатели «Яндекса»
Поисковая система и портал принесли «Яндексу» годовую выручку в размере 104,36 млрд рублей, что на 24% превосходит показатель 2017 года.
На электронной коммерции компания заработала 1,7 млрд рублей — это на 66% меньше, чем годом ранее. Спад произошел в связи с тем, что показатели «Яндекс.Маркета» учитывались только до завершения создания со Сбербанком совместного предприятия на базе сервиса 27 апреля 2018 года.
Доходы от сервисов «Яндекс.Такси» и Uber в России и ближнем зарубежье, а также «Яндекс.Еда», UberEATs и сервиса доставки наборов для приготовления блюд «Партия еды» подскочили на 293%, превысив 19,21 млрд рублей.
В сегменте сервисов объявлений («Авто.ру», «Яндекс.Недвижимость», «Яндекс.Работа») компания выручила 3,7 млрд рублей по итогам 2018 года, что на 81% больше по сравнению с предыдущим годом.
В направлении медиасервисов («КиноПоиск», «Яндекс.Музыка», «Яндекс.Афиша» и «Яндекс.Телепрограмма») зарегистрирована выручка в размере 1,9 млрд рублей, увеличившись на 61% по сравнению с 2017-м годом.
Так называемые экспериментальные направления («Яндекс.Дзен», «Яндекс.Облако», «Яндекс.Здоровье», «Яндекс.Драйв» и Yandex Data Factory) обеспечили «Яндекса» оборотом в 2,52 млрд рублей.
Доля «Яндекса» на российском поисковом рынке (включая поиск на мобильных устройствах) к концу 2018 года составила около 56,5% (данные аналитического сервиса «Яндекс.Радар»).
В 2018 году «Яндекс» получил 45,9 млрд рублей ($660,1 млн) чистой прибыли, что на 430% больше доходов годичной давности. [9]
2017
Рост выручки на 24% до 94 млрд рублей
В 2017 году выручка «Яндекса» превысила 94 млрд рублей, увеличившись на 24% относительно 2016-го. Чистая прибыль повысилась на 28% до 8,7 млрд рублей.
В структуре выручки «Яндекса» большую часть по-прежнему занимают доходы от интернет-рекламы (контекстная и медийная). По итогам 2017 года выручка в этом сегменте выросла на 20%, до 87,4 млрд рублей.

Финансовые показатели «Яндекса»
Поиск и портал принесли компании почти 84 млрд рублей, что на 21% больше значения годичной давности. Выручка «Яндекс.Маркет» возросла на 5% и составила почти 5 млрд рублей.
Самый большой рост в 2017 году продемонстрировала служба «Яндекс.Такси» (сюда же относится сервис доставки еды Foodfox, приобретенный «Яндексом» в декабре 2017 года): выручка повысилась на 111% до 4,9 млрд рублей.
Годовая выручка сервисов объявлений («Авто.ру», «Яндекс.Недвижимость», «Яндекс.Работа» и «Яндекс.Путешествия») достигла 2,1 млрд рублей против 1,3 млрд рублей в 2016 году.

Распределение выручки «Яндекса» по бизнес-направлениям
Выручка в так называемых экспериментальных направлениях («КиноПоиск», «Яндекс.Музыка», «Яндекс.Афиша» и «Яндекс.Телепрограмма», Yandex Data Factory, рекомендательные продукты «Дзен» и Yandex Launcher) — 1,7 млрд рублей (+100% к 2016 году).
По данным аналитического сервиса «Яндекс.Радар», к концу 2017 года доля «Яндекса» на российском рынке интернет-поиска (включая мобильные устройства) выросла до 56,7% с 54,9% тремя месяцами ранее. В России доля поисковых запросов к «Яндексу» на устройствах на базе Android составила 45%. [10]
До конца 2017 года Яндекс заработает 91,6 млрд руб. благодаря приложению «Такси»
Георгий Ващенко, начальник Управления операций на российском фондовом рынке ИК «Фридом Финанс»: Самым быстрорастущим по итогам отчетного периода у компании оказался сегмент Яндекс.Такси. За один квартал выручка от этого направления бизнеса интернет-поисковика почти удвоилась. Общая выручка Яндекса также демонстрирует устойчивый рост, составивший 21% за три месяца. В главном сегменте, на который приходится 90% выручки, показатель увеличился на тот же 21% в годовом выражении. Рынок E-commerce чувствует себя уверенно, сокращение доходов на 12% можно связать с сезонным фактором, а также с активностью конкурентов. Mail.ru отчитается в пятницу, 27 октября. Во 2-м квартале бизнес этой компании опережал по темпам роста показатели Яндекса: 33 п.п. против 23 п.п. Однако Яндекс крупнее, и ему сложнее поддерживать высокий рост продаж.
При этом стоит отметить позитивные тренды, среди которых повышение количества поисковых запросов, платных кликов и средней цены за клик. Доля компании на поисковом рынке устойчива, она превышает 55%. Я ожидаю, что благодаря голосовому сервису «Алиса», который глубоко интегрирован в мобильные устройства, доля Яндекса в поисковых запросах через год увеличится до 58–60%. Это будет способствовать повышению объема продаж в сегменте интернет-рекламы на 15–20% в квартал. Выручка Яндекс.Такси будет расти за счет расширения географии присутствия сервиса. Темпы роста в этом сегменте бизнеса компании, на мой взгляд, замедлятся до 50%, и через полгода здесь будет генерироваться около 12% выручки Яндекса. По итогам года выручка поисковика составит около 91,6 млрд руб., EBITDA будет равняться порядка 24,7 млрд. Я полагаю, что отчетность станет драйвером роста, поскольку крупные инвестдома, по всей видимости, поднимут целевые цены с нынешних 2180 руб. Главным для инвесторов является то, что компания доказала способность стабильно на протяжении нескольких лет наращивать денежный поток, и это создает основу для увеличения ее капитализации.
2016: Рост выручки ускорился благодаря «Яндекс.Такси»
16 февраля 2017 года «Яндекс» опубликовал финансовый отчет за 2016 год. Рост выручки компании заметно ускорился благодаря сервису «Яндекс.Такси».
В 2016 году «Яндекс» выручил 75,9 млрд рублей, что на 25% больше показателя годичной давности. В 2015 году выручка увеличилась на 18%.
При этом чистая прибыль «Яндекса» в 2016 году снизилась на 30% до 6,78 млрд рублей. Операционная прибыль поднялась на треть, достигнув 12,8 млрд рублей. Скорректированный показатель EBITDA вырос на 25% до 26,1 млрд рублей.

Распределение выручки «Яндекс» по направлениям
Одним из самых успешных проектов «Яндекса» в 2016 году стал сервис «Яндекс.Такси», выручка которого поднялась в 2,4 раза и составила 2,3 млрд рублей. Благодаря выходу на новые рынки и развитию технологической инфраструктуры количество поездок, совершенных при помощи сервиса в декабре 2016 года, выросло на 452% относительно того же периода 2015-го, отметил генеральный директор «Яндекса» в России Александр Шульгин.
В конце 2016 года «Яндексу» смог стабилизировать долю на российском рынке интернет-поиска, свидетельствуют данные сервиса Liveinternet. Весь год доля падала, но в октябре-ноябре она закрепилась на уровне 55,2%, а в декабре даже немного выросла — до 55,3%. Доля в поиске очень важна для «Яндекса», поскольку этот бизнес является основным источником заработка компании.
В 2016 году поисковая система и портал принесли «Яндексу» 69,3 млрд рублей выручки, что на 24% больше в сравнении с предыдущим годом. Доходы на рынке электронной коммерции повысились на 39% до 4,7 млрд рублей. На сервисах объявлений компания заработала 1,3 млрд рублей, что на 46% больше показателя годичной давности. [11]
2015
Падение прибыли на 43% по итогам года
16 февраля 2016 года «Яндекс» отчитался о финансовых результатах за 2015 год. Российская интернет-компания показала спад прибыли на 43% и замедление роста выручки.
По итогам 12-месячного отчетного периода, закрытого 31 декабря 2015 года, чистая прибыль «Яндекса» составила 9,78 млрд рублей против 17,02 млрд рублей годом ранее. Выручка за это время поднялась на 18% до 59,79 млрд рублей, тогда как в 2014 и 2013 годах рост этого финансового показателя измерялся 29% и 37% соответственно. В самой компании ожидали повышение выручки на 14-16%.

«Яндекс» показала спад прибыли на 43% и замедление роста выручки в 2015 году
Падение чистой прибыли пресс-секретарь «Яндекса» Ася Мелкумова назвала «бумажным» и объяснила неблагоприятным колебанием валютных курсов. Для оценки реальных успехов и динамики бизнеса «Яндекса» инвесторы смотрят на скорректированную чистую прибыль, которая очищена от влияния ряда «бумажных» факторов, в том числе валютного, отмечает Мелкумова.
Однако скорректированная чистая прибыль компании также сократилась в 2015 году — на 11% до 12,2 млрд рублей. Этот спад Ася Мелкумова связала с расходами компании на поддержание зарплат разработчиков «на конкурентном уровне», аренду московского офиса, за который «Яндекс» платит в валюте, а также на рекламные кампании своих сервисов.
IV кв: Рост выручки на 23%
Выручка «Яндекса» по US GAAP (Generally Accepted Accounting Principles — Общепринятые принципы бухгалтерского учета в США) по итогам четвертого квартала 2015 года выросла на 23% и составила 18,1 млрд руб., об этом говорится в отчете российской компании.
Выручка компании за вычетом вознаграждений партнером выросла еще сильнее, на 24%, и составила 14,374 млрд руб. Операционная прибыль компании упала на 39% и составила 2,728 млрд руб.
При этом скорректированный показатель EBITDA (прибыль до вычета налогов и процентов) вырос на 8%, составив 6,65 млрд руб. Рентабельность по EBITDA по итогам четвертого квартала упала до 36,3% против 41,4% с аналогичным показателем прошлого года.
Скорректированная чистая прибыль сократилась на 8%, до 3,632 млрд руб. Количество рекламодателей возросло до 394 тыс., что на 24% больше, чем в четвертом квартале 2014 года, и почти на 11% превышает показатель третьего квартала 2015 года.
II кв: Потери 40% операционной и 82% чистой прибыли
30 июля 2015 года «Яндекс» опубликовала финансовые показатели за второй квартал 2015 года [12] .
Выручка 13,9 млрд руб., что на 14% выше аналогичного периода прошлого года и превосходит собственный прогноз компании на второй квартал (9−12%).
Прогноз компании по выручке на 2015 год: 11% — 13%.
Операционная прибыль упала на 40%. Как и в первом квартале (-45%), падение прибыли вызвано ростом издержек, которые не покрываются более слабым ростом продаж.
Чистая прибыль упала на 82%. Падение связано с переоценкой валютных курсов.
Ранее «Яндекс» заявляла о хранении большей части средств в долларах и евро в Голландии, пропорции на 30 июля 2015 года: 35% в рублях, 65% в долларах и евро.
Кроме валютных курсов влияние оказали опционная программа и выплаты по наступившим условиям (вероятно, выплаты продавцам ранее поглощенных «Яндексом» ресурсов, таких как Авто.ру).
Отмечен рост медийной рекламы на 9% от года к году, что выглядит лучше падения на 16% в первом квартале 2015 года. Компания объясняет результаты по «медиа» эффектом низкой базы за Q2−2014, кроме того, весь рост приходится на собственные сайты «Яндекса» (-19% в первом квартале, +10% во втором), при этом затраты на трафик (TAC) на собственные сайты выросли на 17%.

Финансовые показатели «Яндекс», 2015
2014
Рост выручки на 29% по итогам года до 50,8 млрд руб
Капитализация на NASDAQ 29 июля 2014 года — $10,01 млрд
Общая выручка «Яндекса» в первом полугодии 2014 года выросла на 34%, до 23 млрд руб., чистая прибыль снизилась на 2%, до 5 млрд руб.
Годовая выручка компании «Яндекс» выросла на 29% за 2014-й год, до 50,8 млрд руб. Чистая прибыль компании составила 17 млрд. рублей — на 26% больше, чем в 2013-м году
Основную часть выручки (90%) по прежнему приносит контекстная реклама: за год эта статья дохода увеличилась на 31% до 46,6 млрд. Продажи контекстной рекламы растут динамичнее в рекламной сети – на 45% до 11, 4 млрд рублей за год. Рекламные объявления на собственных проектах «Яндекса» дают в три раза больше выручки — 35,2 млрд рублей, но этот сегмент доходов растет медленнее — на 28%.
II кв: Первое падение выручки от продаж баннеров
Во втором квартале 2014 года «Яндекс» впервые зафиксировал падение выручки от продажи баннеров. В апреле—июне 2014 года года выручка «Яндекса» от медийной интернет-рекламы (баннеры, всплывающие окна и другие подобные форматы) на собственных сайтах упала сразу на 16%, до 674 млн руб., сообщила интернет-компания. Эти потери отчасти компенсировал новый источник дохода — продажа медийной рекламы на партнерских площадках. Во втором квартале она принесла поисковику 101 млн руб. против 17 млн руб. годом ранее. В результате общая выручка от медийной рекламы снизилась во втором квартале на 6%, до 775 млн руб.
Для «Яндекса» это первое квартальное падение выручки от медийной рекламы с того момента, как компания стала раскрывать свои финансовые показатели в преддверии IPO весной 2011 года. Лишь в кризисном 2009 году доходы от размещения баннеров выросли у поисковика всего на 2%, до 933 млн руб., затем выручка в этом сегменте росла двухзначными темпами, опережая весь рынок. К примеру, за весь 2013 год поступления от медийной рекламы увеличились у «Яндекса» на 30%, до 3,4 млрд руб., тогда как объем всего сегмента вырос, по оценке Ассоциации коммуникационных агентств России (АКАР), лишь на 12%, до 20,1 млрд руб.
В первом квартале 2014 года доходы «Яндекса» от медийной рекламы выросли на 16%, до 723 млн руб., при этом выручка от баннеров на собственном сайте увеличилась только на 4%, до 647 млн руб. В целом расходы на медийную рекламу в январе—марте 2014 года выросли, по версии АКАР, на 12%, до 3,4 млрд руб.
Падение доходов от баннерной рекламы — негативный тренд, обусловленный макроэкономической и геополитической ситуацией, заявил на телефонном звонке с аналитиками гендиректор «Яндекса» Аркадий Волож. Медийная интернет-реклама «более волатильна к спаду или к ожиданиям спада в экономике, и крупные рекламодатели в этом сегменте могут позволить себе сокращать рекламные расходы без краткосрочного влияния на свои продажи», уточняют в пресс-службе поисковика.
Руководитель интернет-проектов рекламной группы Dentsu Aegis Network Russia Андрей Чернышов напоминает, что с 2013 года «Яндекс» продает рекламу на внутренних страницах по аукционной модели, когда в торгах участвуют и баннеры, и текстовые объявления. «Последние более востребованы, и выручка перераспределяется в пользу контекстной рекламы», — поясняет Чернышов.
Именно контекстная реклама (коммерческие ссылки в результатах поиска и на профильных ресурсах) является основным источником дохода для «Яндекса». По итогам второго квартала 2014 года выручка в этом сегменте выросла на 39%, до 11,264 млрд руб. В результате контекстная реклама обеспечила в апреле—июне почти 93% общей выручки, медийная — только 6%.
В «Яндексе» прогнозов отдельно по медийной рекламе не делают. В целом компания рассчитывает на рост общей выручки в 2014 году на 25—30%. Поисковик намерен компенсировать провал с баннерами за счет других рекламных форматов, уверяет финансовый директор «Яндекса» Александр Шульгин.
2013: Годовая выручка выросла на 37%, прибыль на 64% =
Поисковик «Яндекс» опубликовал в феврале 2014 года отчет за 2013 г., согласно которому его чистая прибыль за минувший год составила 13,5 млрд руб. Это на 64% больше, чем 8,2 млрд руб., которые компания заработала годом раньше.
Консолидированная выручка «Яндекса» в 2013 г. составила 39,5 млрд руб., что на 37% больше показателя за 2012 г., когда этот показатель составил 28,8 млрд руб.
Выручка «Яндекса» от контекстной рекламы — это основная статья доходов поисковика. Она составила в 2013 г. 38,8 млрд руб. или 98% от общей выручки за год. По сравнению с 2012 г. она выросла на 38%.
2012: Годовая выручка 28,7 млрд руб, прибыль — 8,7 млрд
Чистая прибыль «Яндекс» по US GAAP выросла на 42% — до 8,22 млрд руб. — по итогам 2012 г., говорится в материалах компании. Скорректированная чистая прибыль увеличилась на 46% — до 8,76 млрд руб.
При этом выручка компании выросла на 44% — до 28,76 млрд руб. Выручка за вычетом вознаграждения партнерам увеличилась на 41% — до 23,98 млрд руб. Операционная прибыль компании составила 9,45 млрд руб. (+34%).
Капитальные затраты составили 14% от выручки. Компания планирует, что капитальные затраты в 2013г. составят 15-18% от выручки.
Количество рекламодателей в в IV квартале 2012 г превысило 213 тыс., что на 22% больше, чем в IV квартале 2011г., и на 5% больше, чем в III квартале 2012г.
2011
Рост годовой выручки до 20 млрд руб
Выручка компании Yandex (владеет российским «Яндексом») за 2011 г. выросла на 60% до 20 млрд руб. ($622 млн). Операционная прибыль выросла на 46% до 7 млрд руб ($218,5 млн). Показатель EBITDA и чистая прибыль увеличились в 1,5 раза, достигнув 9,2 млрд руб. ($286,9 млн) и 5,8 млрд руб. соответственно. Рентабельность по операционной прибыли составила 35,1%, по чистой прибыли – 28,8%.
98% доходов Yandex – это реклама. Объем контекстной рекламы вырос на 60%, составив 17,5 млрд руб., из них 14,59 млрд руб. пришлось на рекламу на самом «Яндексе» и 2,9 млрд руб. – на партнерские сайты. Рост доходов от партнерских ресурсов был особенно впечатляющим: за весь год он составил 94%, за IV квартал прошлого года – 131% (достигнув 1,03 млрд руб.). В «Яндексе» объясняют это подключением к своей партнерской сети «Рамблера» в середине прошлого года и улучшением рекламной технологии.
Общее число платных кликов выросло в IV квартале 2011 г. на 65% по сравнению с аналогичным периодом 2010 года при снижении цены клика в среднем на 7%. В «Яндексе» считают это результатом усилий по улучшение привлекательности для новых рекламодателей из регионов и повышению эффективности рекламных затрат клиентов.
Объем медийной рекламы вырос на 71%, составив 2 млрд руб. «Яндекс» объясняет это желанием своих клиентов сохранять присутствие в интернете. Общее число рекламодателей за 2011 год выросло на 44%, превысив 270 тыс. Еще одна строка доходов — комиссии от пользователей «Яндекс.Деньги» — принесла компании 383 млн руб. (рост – 46%).

II кв.: Снижение рентабельности по EBITDA, обвал акций
Консолидированная выручка «Яндекса» выросла во II квартале 2011 г. на 57% к аналогичному периоду прошлого года и составила 4,5 млрд руб. ($161,7 млн). Операционная прибыль увеличилась на 20% до 1,4 млрд руб. ($49,1 млн), а чистая — на 11% до 1,1 млрд руб. ($40,1 млн). Также «Яндекс» опубликовал показатели скорректированной чистой прибыли и EBITDA — 1,3 млрд ($44,8 млн)и 1,9 млрд руб. ($68,2 млн) соответственно. Эти показатели не являются общепринятыми в GAAP, констатирует «Яндекс» в своем сообщении. Но они лучше отражают операционную деятельность компании, поскольку исключают курсовые разницы и неденежное вознаграждение менеджмента, объяснил финансовый директор «Яндекса» Александр Шульгин. Использование скорректированных показателей оправданно, согласна аналитик «Тройки диалог» Анна Лепетухина [13] .
По итогам 2011 г. выручка «Яндекса» вырастет на те же 55-60%, ожидал Шульгин. Но капзатраты вырастут еще больше — в 2,7 раза до 6 млрд руб. Это много — примерно 30% годовой выручки компании против общепринятых 17-18%, признает Шульгин. Но инвестиции необходимы: в этом году «Яндекс» активнее строит новые дата-центры, причем в основном за пределами России и СНГ, объяснил сооснователь и гендиректор компании Аркадий Волож. Дело в том, что «Яндекс» начал предоставлять пользователям возможность искать информацию на иностранных языках, в связи с чем ему приходится индексировать все больше сайтов во всем мире, говорит Волож. Конкретные планы выхода «Яндекса» на зарубежные рынки он комментировать не стал. Но ранее источники «Ведомостей» в интернет-компаниях рассказывали, что осенью «Яндекс» запустит сервисы в Турции, а затем и в странах Западной и Восточной Европы.
В 2012 г. «Яндекс» планирует вернуться к обычному уровню капзатрат, добавляет Шульгин.
Очевидно, что увеличение капзатрат связано с выходом «Яндекса» на международные рынки, ведь инвестиции на развитие бизнеса в России были в последнее время стабильными, говорит Лепетухина. Но ее настораживает сильное падение рентабельности по EBITDA — по сравнению с показателем годичной давности этот показатель снизился на целых 8 п. п. до 42,1%. Волож объясняет это тем, что во II квартале 2011 г. компания серьезно потратилась на строительство инфраструктуры, наем новых сотрудников, подготовку к IPO (состоялось в мае на бирже NASDAQ) и рекламные кампании. Из-за широкого найма во II квартале существенно — на 65% — выросли расходы на персонал. Во втором полугодии они будут значительно более скромными, обещает Волож.
Инвесторы нервно отреагировали на отчетность «Яндекса». Сразу после ее публикации стоимость акций компании на NASDAQ упала на 11,3% до $34,26 за бумагу. К 20.30 МСК котировки подросли до $36,27, т. е. падение составило 6,5%.
Скорее всего, инвесторов насторожило именно снижение рентабельности «Яндекса» по EBITDA, согласна аналитик «ВТБ капитала» Анастасия Обухова. Капзатраты же хотя и высокие, но соответствуют темпам развития интернет-компании, считает она. «Яндексу» еще накануне IPO стоило предупредить инвесторов, что рентабельность упадет, считает менеджер крупного инвестбанка: похоже, что те ожидали от компании более высоких темпов роста.
Доля компании на российском поисковом рынке составила во втором квартале 2011 г. 64,6% (данные LiveInternet). Количество хитов на поиске (SERPs) увеличилось по сравнению с аналогичным показателем за второй квартал 2010 г. на 60%. Количество рекламодателей превысило 144 тыс., что на 41% больше, чем во втором квартале 2010 года, и на 13% больше, чем в первом квартале 2011 г.
I кв: Выручка — 3,9 млрд, чистая прибыль — 507 млн руб.
В I кв. 2011 г. выручка составила 3,9 млрд руб, операционная прибыль — 1,2 млрд руб, чистая прибыль — 507 млн руб.
2009: Рост выручки в рублях и падение в долларах
По итогам 2009 г. оборот поисковика в рублях по сравнению с 2008 г. показал положительную динамику (+ 14%, 8,7 млрд руб.), однако в долларах сократился на 7,3% — с $300 млн до $278 млн.
2008
Чистая годовая прибыль $110 млн
Чистая прибыль ООО «Яндекс» выросла в 2008 г. на 66% до 2,73 млрд руб. ($110 млн по среднегодовому курсу), следует из отчета компании по РСБУ, опубликованного в «СПАРК-Интерфаксе». Выручка прибавила 79% до 7,9 млрд руб. ($319 млн). Таким образом, рентабельность по чистой прибыли снизилась с 37,2% до 34,4%.
Этот показатель у «Яндекса» оказался хуже, чем у Mail.ru, завершившей 2008 год с рентабельностью в 46%, но на порядок лучше, чем у Rambler (3%). Зато по темпам роста «Яндекс» обогнал конкурентов: его годовая выручка (в долларовом эквиваленте) прибавила 84,4%, а чистая прибыль — 71%. У Mail.ru рост составил 44,9% и 29,4% соответственно, у Rambler выручка увеличилась на 59%, а чистая прибыль сократилась на 42%. Продажи контекстной рекламы (основная статья дохода «Яндекса») прибавили в прошлом году, по оценке Mindshare Interaction, 70,1% до $358,7 млн.
Более 85% выручки «Яндекса» приходится на контекстную рекламу. За 2008 год среднемесячное число рекламодателей «Яндекса» выросло более чем на 50%. Доходы от показа контекстных объявлений увеличились почти втрое.
2006
Рост выручки и прибыли в два раза
Летом 2006 года недельный оборот системы размещения контекстной рекламы Яндекс.Директ превысил 1 млн долларов. По результатам 2006 года выручка и чистая прибыль компании выросли более чем вдвое — 72,6 млн долларов и 29,9 млн долларов соответственно. Вся бухгалтерская отчетность Яндекса с 2000 года аудируется компанией Deloitte&Touche.|Фонд общественных интересов для изменения в структуре корпоративного управления.
За несколько дней до подписания закона Путин встретился с руководством и основными акционерами «Яндекса». Об этом глава государства рассказа на форуме «Проектория». Президент отметил, что у «Яндекса» есть «интересные, масштабные проекты» вместе с иностранными партнерами.
«Наше конкурентное преимущество — в математике», — подчеркнул Путин, добавив, что в России необходимо развивать технологии. [14]
Обрушение акций из-за законопроекта
11 октября 2019 года стало известно, что акции российской компании «Яндекс» резко потеряли в стоимости на открытии торгов на московской бирже и NASDAQ. Обвал стоимости в обоих случаях превысил 1менее чем за час. К 17.40 11 октября 2019 г. по Москве падение акций «Яндекса» на NASDAQ достигло максимума и составило 18%. К тому моменту стоимость акции составляла $28,91, тогда как на открытии торгов цена находилась на уровне $31,74.
На Московской бирже акции компании обесценились еще сильнее – на 20,3. Цена упала с 2314,8 руб. на момент открытия торгов до 1852,4 руб. обновив минимум с декабря 2018 г. На момент публикации материала капитализация «Яндекса» упала приблизительно на $1,5 млрд.
Столь резкое снижение стоимости акций одной из российских ИТ-компаний сразу на двух биржах, по мнению РБК и РИА Новости, может иметь отношение к законопроекту о значимых информационных ресурсах. Документ за авторством депутата Госдумы от партии «Единая Россия» Антона Горелкина был внесен на рассмотрение в нижнюю палату в июле 2019 г., и в нем он предлагает ввести ограничения на долю владения иностранными физлицами и зарубежными компаниями в подобного рода ресурсах – не более 20%.
Антон Горелкин сразу указал на «Яндекс» как на компанию, которая может получить статус значимого информационного ресурса, а вместе с ним и на отечественный холдинг Mail.Ru Group. Действительно, головная компания «Яндекса» Yandex N.V. зарегистрирована в Нидерландах, а Аркадий Волож, сооснователь и совладелец «Яндекса», имеет два гражданства – России и Мальты. В его собственности находится около 10% акций.
Но факт обрушения стоимости акций «Яндекса» связан не с самим внесением законопроекта на рассмотрение – с того момента прошло три месяца. Накануне торгов, 10 октября 2019 г., профильный комитет Госдумы по информационной политике провел обсуждение этого документа, и это косвенно могло повлиять на стоимость ценных бумаг компании.
Дело в том, что в законопроекте прописаны и санкции за его нарушение. Под ними Антон Горелкин подразумевает полный запрет рекламы значимого ресурса-нарушителя, а также оказываемых им услуг, и заодно любой рекламы на самом этом ресурсе. На 11 октября 2019 года «Яндекс» еще не был признан значимым ресурсом – право принятия этого решения предложено передать специальной правительственной комиссии [15] .
Вхождение в топ-25 самых быстрорастущих компаний мира
В сентябре 2019 года деловое издание Fortune опубликовало обновлённый список самых быстрорастущих в мире компаний. В него вошёл лишь один представитель из России — «Яндекс». Он разместился на 24-м месте, тогда как пятью годами ранее находился на 65-й позиции.
Все компании в рейтинге котируются на основных биржах США и оцениваются как минимум в $250 млн. При определении их позиции аналитики Fortune учитывали три показателя за последние три года: рост выручки, рост прибыли на акцию и суммарную годовую доходность. Для «Яндекса» эти цифры составили 85%, 34% и 20% соответственно. К концу июня 2019 года рыночная капитализация российской интернет-компании составляла $12,41 млрд, сообщается в отчёте.
«Яндекс» вошел в обновлённый список самых быстрорастущих в мире компаний
Самой быстрорастущей компанией в 2019 году названа китайская социальная сеть Momo, у которой выручка растёт примерно на 141% в год в течение трёх лет. Рост прибыли составляет 193%, а инвестиционная окупаемость — 53%.
На втором месте — крупнейший частный землевладелец в американском штате Техас Texas Pacific Land Trust. В лидирующую тройку попал производитель чипов памяти Micron Technology, который наращивает продажи на 38% в год, а прибыль — на 173%.
Первую пятерку замыкают американская фармацевтическая компания Corcept Therapeutics, занимающаяся разработкой и продажей лекарств против тяжелых метаболических, психиатрических и онкологических заболеваний, и американская развлекательная компания Netflix, поставщик фильмов и сериалов.
В рейтинг наиболее бысторазвивающиихся компаний также вошёл ИТ-вендор с белорусскими корнями Epam, который расположился на 71-й строчке. «Яндекс» попал в этот перечень Fortune впервые с 2014 года. Причём ни Epam, ни «Яндекс» не входят в рейтинг крупнейших в мире компаний Fortune Global 500. [16]
2018
В числе крупнейших ИТ-компаний Европы
Данные на 2018 год
Рост выручки на 36% до 127,66 млрд рублей
В 2018 году выручка «Яндекса» составила 127,66 млрд рублей ($1,84 млрд), увеличившись на 36% относительно предыдущего года.
Рекламная выручка повысилась на 18% и достигла 120,74 млрд рублей. Доходы от продаж интернет-рекламы на сайтах «Яндекса» поднялись на 21% до 78,7 млрд рублей, на сайтах рекламной сети «Яндекса» — на 8% до 24,04 млрд рублей.
Финансовые показатели «Яндекса»
Поисковая система и портал принесли «Яндексу» годовую выручку в размере 104,36 млрд рублей, что на 24% превосходит показатель 2017 года.
На электронной коммерции компания заработала 1,7 млрд рублей — это на 66% меньше, чем годом ранее. Спад произошел в связи с тем, что показатели «Яндекс.Маркета» учитывались только до завершения создания со Сбербанком совместного предприятия на базе сервиса 27 апреля 2018 года.
Доходы от сервисов «Яндекс.Такси» и Uber в России и ближнем зарубежье, а также «Яндекс.Еда», UberEATs и сервиса доставки наборов для приготовления блюд «Партия еды» подскочили на 293%, превысив 19,21 млрд рублей.
В сегменте сервисов объявлений («Авто.ру», «Яндекс.Недвижимость», «Яндекс.Работа») компания выручила 3,7 млрд рублей по итогам 2018 года, что на 81% больше по сравнению с предыдущим годом.
В направлении медиасервисов («КиноПоиск», «Яндекс.Музыка», «Яндекс.Афиша» и «Яндекс.Телепрограмма») зарегистрирована выручка в размере 1,9 млрд рублей, увеличившись на 61% по сравнению с 2017-м годом.
Так называемые экспериментальные направления («Яндекс.Дзен», «Яндекс.Облако», «Яндекс.Здоровье», «Яндекс.Драйв» и Yandex Data Factory) обеспечили «Яндекса» оборотом в 2,52 млрд рублей.
Доля «Яндекса» на российском поисковом рынке (включая поиск на мобильных устройствах) к концу 2018 года составила около 56,5% (данные аналитического сервиса «Яндекс.Радар»).
В 2018 году «Яндекс» получил 45,9 млрд рублей ($660,1 млн) чистой прибыли, что на 430% больше доходов годичной давности. [17]
2017
Рост выручки на 24% до 94 млрд рублей
В 2017 году выручка «Яндекса» превысила 94 млрд рублей, увеличившись на 24% относительно 2016-го. Чистая прибыль повысилась на 28% до 8,7 млрд рублей.
В структуре выручки «Яндекса» большую часть по-прежнему занимают доходы от интернет-рекламы (контекстная и медийная). По итогам 2017 года выручка в этом сегменте выросла на 20%, до 87,4 млрд рублей.
Финансовые показатели «Яндекса»
Поиск и портал принесли компании почти 84 млрд рублей, что на 21% больше значения годичной давности. Выручка «Яндекс.Маркет» возросла на 5% и составила почти 5 млрд рублей.
Самый большой рост в 2017 году продемонстрировала служба «Яндекс.Такси» (сюда же относится сервис доставки еды Foodfox, приобретенный «Яндексом» в декабре 2017 года): выручка повысилась на 111% до 4,9 млрд рублей.
Годовая выручка сервисов объявлений («Авто.ру», «Яндекс.Недвижимость», «Яндекс.Работа» и «Яндекс.Путешествия») достигла 2,1 млрд рублей против 1,3 млрд рублей в 2016 году.
Распределение выручки «Яндекса» по бизнес-направлениям
Выручка в так называемых экспериментальных направлениях («КиноПоиск», «Яндекс.Музыка», «Яндекс.Афиша» и «Яндекс.Телепрограмма», Yandex Data Factory, рекомендательные продукты «Дзен» и Yandex Launcher) — 1,7 млрд рублей (+100% к 2016 году).
По данным аналитического сервиса «Яндекс.Радар», к концу 2017 года доля «Яндекса» на российском рынке интернет-поиска (включая мобильные устройства) выросла до 56,7% с 54,9% тремя месяцами ранее. В России доля поисковых запросов к «Яндексу» на устройствах на базе Android составила 45%. [18]
До конца 2017 года Яндекс заработает 91,6 млрд руб. благодаря приложению «Такси»
Георгий Ващенко, начальник Управления операций на российском фондовом рынке ИК «Фридом Финанс»: Самым быстрорастущим по итогам отчетного периода у компании оказался сегмент Яндекс.Такси. За один квартал выручка от этого направления бизнеса интернет-поисковика почти удвоилась. Общая выручка Яндекса также демонстрирует устойчивый рост, составивший 21% за три месяца. В главном сегменте, на который приходится 90% выручки, показатель увеличился на тот же 21% в годовом выражении. Рынок E-commerce чувствует себя уверенно, сокращение доходов на 12% можно связать с сезонным фактором, а также с активностью конкурентов. Mail.ru отчитается в пятницу, 27 октября. Во 2-м квартале бизнес этой компании опережал по темпам роста показатели Яндекса: 33 п.п. против 23 п.п. Однако Яндекс крупнее, и ему сложнее поддерживать высокий рост продаж.
При этом стоит отметить позитивные тренды, среди которых повышение количества поисковых запросов, платных кликов и средней цены за клик. Доля компании на поисковом рынке устойчива, она превышает 55%. Я ожидаю, что благодаря голосовому сервису «Алиса», который глубоко интегрирован в мобильные устройства, доля Яндекса в поисковых запросах через год увеличится до 58–60%. Это будет способствовать повышению объема продаж в сегменте интернет-рекламы на 15–20% в квартал. Выручка Яндекс.Такси будет расти за счет расширения географии присутствия сервиса. Темпы роста в этом сегменте бизнеса компании, на мой взгляд, замедлятся до 50%, и через полгода здесь будет генерироваться около 12% выручки Яндекса. По итогам года выручка поисковика составит около 91,6 млрд руб., EBITDA будет равняться порядка 24,7 млрд. Я полагаю, что отчетность станет драйвером роста, поскольку крупные инвестдома, по всей видимости, поднимут целевые цены с нынешних 2180 руб. Главным для инвесторов является то, что компания доказала способность стабильно на протяжении нескольких лет наращивать денежный поток, и это создает основу для увеличения ее капитализации.
2016: Рост выручки ускорился благодаря «Яндекс.Такси»
16 февраля 2017 года «Яндекс» опубликовал финансовый отчет за 2016 год. Рост выручки компании заметно ускорился благодаря сервису «Яндекс.Такси».
В 2016 году «Яндекс» выручил 75,9 млрд рублей, что на 25% больше показателя годичной давности. В 2015 году выручка увеличилась на 18%.
При этом чистая прибыль «Яндекса» в 2016 году снизилась на 30% до 6,78 млрд рублей. Операционная прибыль поднялась на треть, достигнув 12,8 млрд рублей. Скорректированный показатель EBITDA вырос на 25% до 26,1 млрд рублей.
Распределение выручки «Яндекс» по направлениям
Одним из самых успешных проектов «Яндекса» в 2016 году стал сервис «Яндекс.Такси», выручка которого поднялась в 2,4 раза и составила 2,3 млрд рублей. Благодаря выходу на новые рынки и развитию технологической инфраструктуры количество поездок, совершенных при помощи сервиса в декабре 2016 года, выросло на 452% относительно того же периода 2015-го, отметил генеральный директор «Яндекса» в России Александр Шульгин.
В конце 2016 года «Яндексу» смог стабилизировать долю на российском рынке интернет-поиска, свидетельствуют данные сервиса Liveinternet. Весь год доля падала, но в октябре-ноябре она закрепилась на уровне 55,2%, а в декабре даже немного выросла — до 55,3%. Доля в поиске очень важна для «Яндекса», поскольку этот бизнес является основным источником заработка компании.
В 2016 году поисковая система и портал принесли «Яндексу» 69,3 млрд рублей выручки, что на 24% больше в сравнении с предыдущим годом. Доходы на рынке электронной коммерции повысились на 39% до 4,7 млрд рублей. На сервисах объявлений компания заработала 1,3 млрд рублей, что на 46% больше показателя годичной давности. [19]
2015
Падение прибыли на 43% по итогам года
16 февраля 2016 года «Яндекс» отчитался о финансовых результатах за 2015 год. Российская интернет-компания показала спад прибыли на 43% и замедление роста выручки.
По итогам 12-месячного отчетного периода, закрытого 31 декабря 2015 года, чистая прибыль «Яндекса» составила 9,78 млрд рублей против 17,02 млрд рублей годом ранее. Выручка за это время поднялась на 18% до 59,79 млрд рублей, тогда как в 2014 и 2013 годах рост этого финансового показателя измерялся 29% и 37% соответственно. В самой компании ожидали повышение выручки на 14-16%.
«Яндекс» показала спад прибыли на 43% и замедление роста выручки в 2015 году
Падение чистой прибыли пресс-секретарь «Яндекса» Ася Мелкумова назвала «бумажным» и объяснила неблагоприятным колебанием валютных курсов. Для оценки реальных успехов и динамики бизнеса «Яндекса» инвесторы смотрят на скорректированную чистую прибыль, которая очищена от влияния ряда «бумажных» факторов, в том числе валютного, отмечает Мелкумова.
Однако скорректированная чистая прибыль компании также сократилась в 2015 году — на 11% до 12,2 млрд рублей. Этот спад Ася Мелкумова связала с расходами компании на поддержание зарплат разработчиков «на конкурентном уровне», аренду московского офиса, за который «Яндекс» платит в валюте, а также на рекламные кампании своих сервисов.
IV кв: Рост выручки на 23%
Выручка «Яндекса» по US GAAP (Generally Accepted Accounting Principles — Общепринятые принципы бухгалтерского учета в США) по итогам четвертого квартала 2015 года выросла на 23% и составила 18,1 млрд руб., об этом говорится в отчете российской компании.
Выручка компании за вычетом вознаграждений партнером выросла еще сильнее, на 24%, и составила 14,374 млрд руб. Операционная прибыль компании упала на 39% и составила 2,728 млрд руб.
При этом скорректированный показатель EBITDA (прибыль до вычета налогов и процентов) вырос на 8%, составив 6,65 млрд руб. Рентабельность по EBITDA по итогам четвертого квартала упала до 36,3% против 41,4% с аналогичным показателем прошлого года.
Скорректированная чистая прибыль сократилась на 8%, до 3,632 млрд руб. Количество рекламодателей возросло до 394 тыс., что на 24% больше, чем в четвертом квартале 2014 года, и почти на 11% превышает показатель третьего квартала 2015 года.
II кв: Потери 40% операционной и 82% чистой прибыли
30 июля 2015 года «Яндекс» опубликовала финансовые показатели за второй квартал 2015 года [12] .
Выручка 13,9 млрд руб., что на 14% выше аналогичного периода прошлого года и превосходит собственный прогноз компании на второй квартал (9−12%).
Прогноз компании по выручке на 2015 год: 11% — 13%.
Операционная прибыль упала на 40%. Как и в первом квартале (-45%), падение прибыли вызвано ростом издержек, которые не покрываются более слабым ростом продаж.
Чистая прибыль упала на 82%. Падение связано с переоценкой валютных курсов.
Ранее «Яндекс» заявляла о хранении большей части средств в долларах и евро в Голландии, пропорции на 30 июля 2015 года: 35% в рублях, 65% в долларах и евро.
Кроме валютных курсов влияние оказали опционная программа и выплаты по наступившим условиям (вероятно, выплаты продавцам ранее поглощенных «Яндексом» ресурсов, таких как Авто.ру).
Отмечен рост медийной рекламы на 9% от года к году, что выглядит лучше падения на 16% в первом квартале 2015 года. Компания объясняет результаты по «медиа» эффектом низкой базы за Q2−2014, кроме того, весь рост приходится на собственные сайты «Яндекса» (-19% в первом квартале, +10% во втором), при этом затраты на трафик (TAC) на собственные сайты выросли на 17%.
Финансовые показатели «Яндекс», 2015
2014
Рост выручки на 29% по итогам года до 50,8 млрд руб
Капитализация на NASDAQ 29 июля 2014 года — $10,01 млрд
Общая выручка «Яндекса» в первом полугодии 2014 года выросла на 34%, до 23 млрд руб., чистая прибыль снизилась на 2%, до 5 млрд руб.
Годовая выручка компании «Яндекс» выросла на 29% за 2014-й год, до 50,8 млрд руб. Чистая прибыль компании составила 17 млрд. рублей — на 26% больше, чем в 2013-м году
Основную часть выручки (90%) по прежнему приносит контекстная реклама: за год эта статья дохода увеличилась на 31% до 46,6 млрд. Продажи контекстной рекламы растут динамичнее в рекламной сети – на 45% до 11, 4 млрд рублей за год. Рекламные объявления на собственных проектах «Яндекса» дают в три раза больше выручки — 35,2 млрд рублей, но этот сегмент доходов растет медленнее — на 28%.
II кв: Первое падение выручки от продаж баннеров
Во втором квартале 2014 года «Яндекс» впервые зафиксировал падение выручки от продажи баннеров. В апреле—июне 2014 года года выручка «Яндекса» от медийной интернет-рекламы (баннеры, всплывающие окна и другие подобные форматы) на собственных сайтах упала сразу на 16%, до 674 млн руб., сообщила интернет-компания. Эти потери отчасти компенсировал новый источник дохода — продажа медийной рекламы на партнерских площадках. Во втором квартале она принесла поисковику 101 млн руб. против 17 млн руб. годом ранее. В результате общая выручка от медийной рекламы снизилась во втором квартале на 6%, до 775 млн руб.
Для «Яндекса» это первое квартальное падение выручки от медийной рекламы с того момента, как компания стала раскрывать свои финансовые показатели в преддверии IPO весной 2011 года. Лишь в кризисном 2009 году доходы от размещения баннеров выросли у поисковика всего на 2%, до 933 млн руб., затем выручка в этом сегменте росла двухзначными темпами, опережая весь рынок. К примеру, за весь 2013 год поступления от медийной рекламы увеличились у «Яндекса» на 30%, до 3,4 млрд руб., тогда как объем всего сегмента вырос, по оценке Ассоциации коммуникационных агентств России (АКАР), лишь на 12%, до 20,1 млрд руб.
В первом квартале 2014 года доходы «Яндекса» от медийной рекламы выросли на 16%, до 723 млн руб., при этом выручка от баннеров на собственном сайте увеличилась только на 4%, до 647 млн руб. В целом расходы на медийную рекламу в январе—марте 2014 года выросли, по версии АКАР, на 12%, до 3,4 млрд руб.
Падение доходов от баннерной рекламы — негативный тренд, обусловленный макроэкономической и геополитической ситуацией, заявил на телефонном звонке с аналитиками гендиректор «Яндекса» Аркадий Волож. Медийная интернет-реклама «более волатильна к спаду или к ожиданиям спада в экономике, и крупные рекламодатели в этом сегменте могут позволить себе сокращать рекламные расходы без краткосрочного влияния на свои продажи», уточняют в пресс-службе поисковика.
Руководитель интернет-проектов рекламной группы Dentsu Aegis Network Russia Андрей Чернышов напоминает, что с 2013 года «Яндекс» продает рекламу на внутренних страницах по аукционной модели, когда в торгах участвуют и баннеры, и текстовые объявления. «Последние более востребованы, и выручка перераспределяется в пользу контекстной рекламы», — поясняет Чернышов.
Именно контекстная реклама (коммерческие ссылки в результатах поиска и на профильных ресурсах) является основным источником дохода для «Яндекса». По итогам второго квартала 2014 года выручка в этом сегменте выросла на 39%, до 11,264 млрд руб. В результате контекстная реклама обеспечила в апреле—июне почти 93% общей выручки, медийная — только 6%.
В «Яндексе» прогнозов отдельно по медийной рекламе не делают. В целом компания рассчитывает на рост общей выручки в 2014 году на 25—30%. Поисковик намерен компенсировать провал с баннерами за счет других рекламных форматов, уверяет финансовый директор «Яндекса» Александр Шульгин.
2013
Годовая выручка выросла на 37%, прибыль на 64%
Поисковик «Яндекс» опубликовал в феврале 2014 года отчет за 2013 г., согласно которому его чистая прибыль за минувший год составила 13,5 млрд руб. Это на 64% больше, чем 8,2 млрд руб., которые компания заработала годом раньше.
Консолидированная выручка «Яндекса» в 2013 г. составила 39,5 млрд руб., что на 37% больше показателя за 2012 г., когда этот показатель составил 28,8 млрд руб.
Выручка «Яндекса» от контекстной рекламы — это основная статья доходов поисковика. Она составила в 2013 г. 38,8 млрд руб. или 98% от общей выручки за год. По сравнению с 2012 г. она выросла на 38%.
2012
Годовая выручка 28,7 млрд руб, прибыль — 8,7 млрд
Чистая прибыль «Яндекс» по US GAAP выросла на 42% — до 8,22 млрд руб. — по итогам 2012 г., говорится в материалах компании. Скорректированная чистая прибыль увеличилась на 46% — до 8,76 млрд руб.
При этом выручка компании выросла на 44% — до 28,76 млрд руб. Выручка за вычетом вознаграждения партнерам увеличилась на 41% — до 23,98 млрд руб. Операционная прибыль компании составила 9,45 млрд руб. (+34%).
Капитальные затраты составили 14% от выручки. Компания планирует, что капитальные затраты в 2013г. составят 15-18% от выручки.
Количество рекламодателей в в IV квартале 2012 г превысило 213 тыс., что на 22% больше, чем в IV квартале 2011г., и на 5% больше, чем в III квартале 2012г.
2011
Рост годовой выручки до 20 млрд руб
Выручка компании Yandex (владеет российским «Яндексом») за 2011 г. выросла на 60% до 20 млрд руб. ($622 млн). Операционная прибыль выросла на 46% до 7 млрд руб ($218,5 млн). Показатель EBITDA и чистая прибыль увеличились в 1,5 раза, достигнув 9,2 млрд руб. ($286,9 млн) и 5,8 млрд руб. соответственно. Рентабельность по операционной прибыли составила 35,1%, по чистой прибыли – 28,8%.
98% доходов Yandex – это реклама. Объем контекстной рекламы вырос на 60%, составив 17,5 млрд руб., из них 14,59 млрд руб. пришлось на рекламу на самом «Яндексе» и 2,9 млрд руб. – на партнерские сайты. Рост доходов от партнерских ресурсов был особенно впечатляющим: за весь год он составил 94%, за IV квартал прошлого года – 131% (достигнув 1,03 млрд руб.). В «Яндексе» объясняют это подключением к своей партнерской сети «Рамблера» в середине прошлого года и улучшением рекламной технологии.
Общее число платных кликов выросло в IV квартале 2011 г. на 65% по сравнению с аналогичным периодом 2010 года при снижении цены клика в среднем на 7%. В «Яндексе» считают это результатом усилий по улучшение привлекательности для новых рекламодателей из регионов и повышению эффективности рекламных затрат клиентов.
Объем медийной рекламы вырос на 71%, составив 2 млрд руб. «Яндекс» объясняет это желанием своих клиентов сохранять присутствие в интернете. Общее число рекламодателей за 2011 год выросло на 44%, превысив 270 тыс. Еще одна строка доходов — комиссии от пользователей «Яндекс.Деньги» — принесла компании 383 млн руб. (рост – 46%).
II кв.: Снижение рентабельности по EBITDA, обвал акций
Консолидированная выручка «Яндекса» выросла во II квартале 2011 г. на 57% к аналогичному периоду прошлого года и составила 4,5 млрд руб. ($161,7 млн). Операционная прибыль увеличилась на 20% до 1,4 млрд руб. ($49,1 млн), а чистая — на 11% до 1,1 млрд руб. ($40,1 млн). Также «Яндекс» опубликовал показатели скорректированной чистой прибыли и EBITDA — 1,3 млрд ($44,8 млн)и 1,9 млрд руб. ($68,2 млн) соответственно. Эти показатели не являются общепринятыми в GAAP, констатирует «Яндекс» в своем сообщении. Но они лучше отражают операционную деятельность компании, поскольку исключают курсовые разницы и неденежное вознаграждение менеджмента, объяснил финансовый директор «Яндекса» Александр Шульгин. Использование скорректированных показателей оправданно, согласна аналитик «Тройки диалог» Анна Лепетухина [13] .
По итогам 2011 г. выручка «Яндекса» вырастет на те же 55-60%, ожидал Шульгин. Но капзатраты вырастут еще больше — в 2,7 раза до 6 млрд руб. Это много — примерно 30% годовой выручки компании против общепринятых 17-18%, признает Шульгин. Но инвестиции необходимы: в этом году «Яндекс» активнее строит новые дата-центры, причем в основном за пределами России и СНГ, объяснил сооснователь и гендиректор компании Аркадий Волож. Дело в том, что «Яндекс» начал предоставлять пользователям возможность искать информацию на иностранных языках, в связи с чем ему приходится индексировать все больше сайтов во всем мире, говорит Волож. Конкретные планы выхода «Яндекса» на зарубежные рынки он комментировать не стал. Но ранее источники «Ведомостей» в интернет-компаниях рассказывали, что осенью «Яндекс» запустит сервисы в Турции, а затем и в странах Западной и Восточной Европы.
В 2012 г. «Яндекс» планирует вернуться к обычному уровню капзатрат, добавляет Шульгин.
Очевидно, что увеличение капзатрат связано с выходом «Яндекса» на международные рынки, ведь инвестиции на развитие бизнеса в России были в последнее время стабильными, говорит Лепетухина. Но ее настораживает сильное падение рентабельности по EBITDA — по сравнению с показателем годичной давности этот показатель снизился на целых 8 п. п. до 42,1%. Волож объясняет это тем, что во II квартале 2011 г. компания серьезно потратилась на строительство инфраструктуры, наем новых сотрудников, подготовку к IPO (состоялось в мае на бирже NASDAQ) и рекламные кампании. Из-за широкого найма во II квартале существенно — на 65% — выросли расходы на персонал. Во втором полугодии они будут значительно более скромными, обещает Волож.
Инвесторы нервно отреагировали на отчетность «Яндекса». Сразу после ее публикации стоимость акций компании на NASDAQ упала на 11,3% до $34,26 за бумагу. К 20.30 МСК котировки подросли до $36,27, т. е. падение составило 6,5%.
Скорее всего, инвесторов насторожило именно снижение рентабельности «Яндекса» по EBITDA, согласна аналитик «ВТБ капитала» Анастасия Обухова. Капзатраты же хотя и высокие, но соответствуют темпам развития интернет-компании, считает она. «Яндексу» еще накануне IPO стоило предупредить инвесторов, что рентабельность упадет, считает менеджер крупного инвестбанка: похоже, что те ожидали от компании более высоких темпов роста.
Доля компании на российском поисковом рынке составила во втором квартале 2011 г. 64,6% (данные LiveInternet). Количество хитов на поиске (SERPs) увеличилось по сравнению с аналогичным показателем за второй квартал 2010 г. на 60%. Количество рекламодателей превысило 144 тыс., что на 41% больше, чем во втором квартале 2010 года, и на 13% больше, чем в первом квартале 2011 г.
I кв: Выручка — 3,9 млрд, чистая прибыль — 507 млн руб.
В I кв. 2011 г. выручка составила 3,9 млрд руб, операционная прибыль — 1,2 млрд руб, чистая прибыль — 507 млн руб.
2009
Рост выручки в рублях и падение в долларах
По итогам 2009 г. оборот поисковика в рублях по сравнению с 2008 г. показал положительную динамику (+ 14%, 8,7 млрд руб.), однако в долларах сократился на 7,3% — с $300 млн до $278 млн.
2008: Чистая годовая прибыль $110 млн
Чистая прибыль ООО «Яндекс» выросла в 2008 г. на 66% до 2,73 млрд руб. ($110 млн по среднегодовому курсу), следует из отчета компании по РСБУ, опубликованного в «СПАРК-Интерфаксе». Выручка прибавила 79% до 7,9 млрд руб. ($319 млн). Таким образом, рентабельность по чистой прибыли снизилась с 37,2% до 34,4%.
Этот показатель у «Яндекса» оказался хуже, чем у Mail.ru, завершившей 2008 год с рентабельностью в 46%, но на порядок лучше, чем у Rambler (3%). Зато по темпам роста «Яндекс» обогнал конкурентов: его годовая выручка (в долларовом эквиваленте) прибавила 84,4%, а чистая прибыль — 71%. У Mail.ru рост составил 44,9% и 29,4% соответственно, у Rambler выручка увеличилась на 59%, а чистая прибыль сократилась на 42%. Продажи контекстной рекламы (основная статья дохода «Яндекса») прибавили в прошлом году, по оценке Mindshare Interaction, 70,1% до $358,7 млн.
Более 85% выручки «Яндекса» приходится на контекстную рекламу. За 2008 год среднемесячное число рекламодателей «Яндекса» выросло более чем на 50%. Доходы от показа контекстных объявлений увеличились почти втрое.
2006
Рост выручки и прибыли в два раза
Летом 2006 года недельный оборот системы размещения контекстной рекламы Яндекс.Директ превысил 1 млн долларов. По результатам 2006 года выручка и чистая прибыль компании выросли более чем вдвое — 72,6 млн долларов и 29,9 млн долларов соответственно. Вся бухгалтерская отчетность Яндекса с 2000 года аудируется компанией Deloitte&Touche.