Как списать представительские расходы в 1с
The service you’ve requested couldn’t be identified
No matches have been found between requested website and protected IP address
If you are trying to visit this site, please try again later.
If you are a target website owner please make sure that:
— DNS A record points to the protected IP address for the requested website
— The DDoS protection and optimization service is active for the requested website
Protection and Acceleration by DDoS-Guard
Учет представительских расходов — проводки
Представительские расходы — проводки по ним будут рассмотрены в статье — это затраты на мероприятия по проведению встреч и переговоров с представителями сторонних компаний. Рассмотрим основные проводки и порядок документального отражения данных затрат.
Вам помогут документы и бланки:
- Проводки по представительским расходам в бухучете
- Документальное подтверждение представительских расходов
- Итоги
Проводки по представительским расходам в бухучете
Практически каждая компания сталкивается с представительскими затратами, приглашая стратегически важных партнеров для проведения переговоров, встреч, презентаций и иных мероприятий, связанных с заключением экономически выгодных для развития фирмы сделок. К ним относятся, в том числе:
- транспортное обеспечение гостей;
- затраты на обеды, завтраки и ужины для партнеров и представителей фирмы;
- услуги сторонних переводчиков;
- буфетное сопровождение мероприятия.
Также к представительским расходам относятся затраты на проведение заседания совета директоров фирмы.
Можно ли в целях налога на прибыль учесть как представительские расходы затраты на оформление помещения для переговоров с контрагентами? Ответ на данный вопрос дала советник государственной гражданской службы РФ 2 класса Просекова И. В. Получите бесплатный пробный доступ к системе КонсультантПлюс и ознакомьтесь с точкой зрения чиновника.
В бухгалтерском учете все связанные с приемом и обслуживанием партнеров затраты относятся к расходам по обычным видам деятельности и фиксируются в дебете коммерческих или управленческих затрат проводками:
Дт 44 (26) Кт 60 — получены услуги;
Дт 19 Кт 60 — выделен НДС.
Для проведения подобных мероприятий денежные средства могут быть выданы организаторам — сотрудникам фирмы. Данный факт отражается записью:
Дт 71 Кт 50 (51) — выданы ДС в подотчет на проведение деловых мероприятий;
Дт 26 (44) Кт 71 — отражены представительские расходы согласно авансовому отчету.
Также компания может потратить какие-либо имеющиеся ресурсы, например материалы, товары или готовую продукцию. Такие расходы фиксируются проводкой
Дт 26 (44) Кт 10 (41, 43) — отражено списание ТМЦ на проведение мероприятия.
Компания ООО «Версаль» провела деловую встречу с представителями сторонней компании, программа которой включала: переговоры в бизнес-холле, посещение театра, последующий ужин в ресторане, размещение партнеров в гостинице и доставку их в аэропорт с утра. На билеты и ужин были выданы денежные средства из кассы в размере 50 000 руб. коммерческому директору Уварову И. Г. Остальные расходы были оплачены в безналичном порядке.
- аренда бизнес-холла — 27 325 руб. (включая НДС 4 554,17 руб.);
- буфетное обслуживание — 4 857 руб. (в т. ч. НДС 809,50 руб.);
- стоимость билетов в театр — 15 337 руб.;
- ужин в ресторане —23 456 руб.;
- стоимость проживания в гостинице — 8 500 руб.;
- транспортные расходы —2 856 руб.
Примечание: суммы принимаемые к НУ
27 325 – 4 554,17
Приняты расходы на аренду бизнес-холла
Договор, акт выполненных работ
Принят к учету входной НДС
Входной НДС нельзя принять к вычету (т. к. не принимаются расходы)
Приняты расходы на буфетное обслуживание
Договор, акт выполненных работ
Учтен входящий НДС
Принимается к вычету
Выданы ДС в подотчет
Учтена стоимость билетов в театр
Учтена сумма ужина в ресторане
Возвращены неистраченные ДС в кассу
Оплачены расходы на проживание в гостинице
Приняты к учету затраты на гостиницу
Договор, акт выполненных работ
Оплата услуг транспортной компании
Приняты к учету транспортные затраты
Договор, акт выполненных работ
Таким образом, затраты на проведение мероприятия обошлись фирме ООО «Версаль» в 77 421,88 руб.
Также напомним, что в налоговом учете представительские расходы — нормируемые и не могут превышать 4% от суммы заработной платы за текущий отчетный период.
Пример, как правильно считать норматив по представительским расходам, можно посмотреть в КонсультантПлюс. Получите пробный доступ и переходите в Типовую ситуацию.
Также список принимаемых затрат при расчете налога на прибыль строго ограничен в ст. 264 НК РФ (применимые для НУ расходы перечислены в 1-м абзаце этой статьи). При этом размер расходов, превышающих лимит и не учтенных при подсчете прибыли в текущем квартале, может быть принят в течение года по мере увеличения затрат на оплату труда (п. 42 ст. 270 НК РФ).
Кроме того, сумма входного НДС может быть принята к вычету лишь в том случае, когда представительские расходы учтены при подсчете налогооблагаемой прибыли (п. 7 ст. 171 НК РФ). Если такие затраты не принимаются к расчету прибыли, то и входной НДС с этих трат должен быть списан в расходы, не влияющие на расчет налога, проводкой Дт 91.2 Кт 19.
В условиях примера сумма затрат на аренду бизнес-холла не принимается при расчете прибыли (письмо Минфина РФ от 12.03.2003 №04-02-03/29), соответственно, и сумма входного НДС не может быть включена в книгу покупок, даже при наличии корректно оформленных документов. Таким образом, бухгалтеру нужно будет списать НДС в размере 4 168,22 руб. в прочие расходы:
Дт 91.2 Кт 19 — 4 168,22 руб.
Более подробно о налоговом учете представительских затрат читайте в статье «Как правильно отражаются представительские расходы в налоговом учете».
Документальное подтверждение представительских расходов
Все принятые к учету представительские затраты должны быть подтверждены корректно заполненными первичными документами. План проведения мероприятия необходимо зафиксировать приказом руководителя и составить смету расходов мероприятия, а по окончании встречи отразить все расходы в отчете об осуществлении представительских затрат. Данная позиция Минфина закреплена в письме от 13.11.2007 № 03-03-06/1/807.
Однако в письме от 10.04.2014 № 03-03-Р3/16288 Минфин немного смягчил свои требования, указав в числе необходимых документов лишь отчет и сопутствующую первичку.
Тем не менее существенная часть коммерсантов предпочитает оформить полный пакет бумаг, ориентируясь на более ранний список, рекомендованный Минфином.
Одним из подтверждающих документов в данном случае является авансовый отчет и приложения к нему. Хотите увидеть полный список таких приложений? Получите бесплатный доступ к К+ и переходите в Готовое решение.
О том, как документально подтвердить представительские расходы, подробно рассказано в статье «Документальное подтверждение представительских расходов».
Если же фирма постоянно проводит представительские мероприятия, то порядок их проведения можно закрепить в соответствующем положении.
Итоги
Представительские расходы в бухгалтерском учете принимаются в полной мере и отражаются в составе текущих расходов по дебету общехозяйственных или коммерческих затрат в зависимости от вида деятельности компании.
Согласно требованиям Минфина все расходы должны быть экономически оправданы и документально подтверждены не только первичкой, но и приказом руководителя, сметой расходов и отчетом о проведенном мероприятии.
Как списать представительские расходы в 1с
The service you’ve requested couldn’t be identified
No matches have been found between requested website and protected IP address
If you are trying to visit this site, please try again later.
If you are a target website owner please make sure that:
— DNS A record points to the protected IP address for the requested website
— The DDoS protection and optimization service is active for the requested website
Protection and Acceleration by DDoS-Guard
Как отразить представительские расходы в программе 1С:Бухгалтерия предприятия ред.3.0?
Как отразить представительские расходы в программе 1С:Бухгалтерия предприятия ред.3.0?
Ответ:
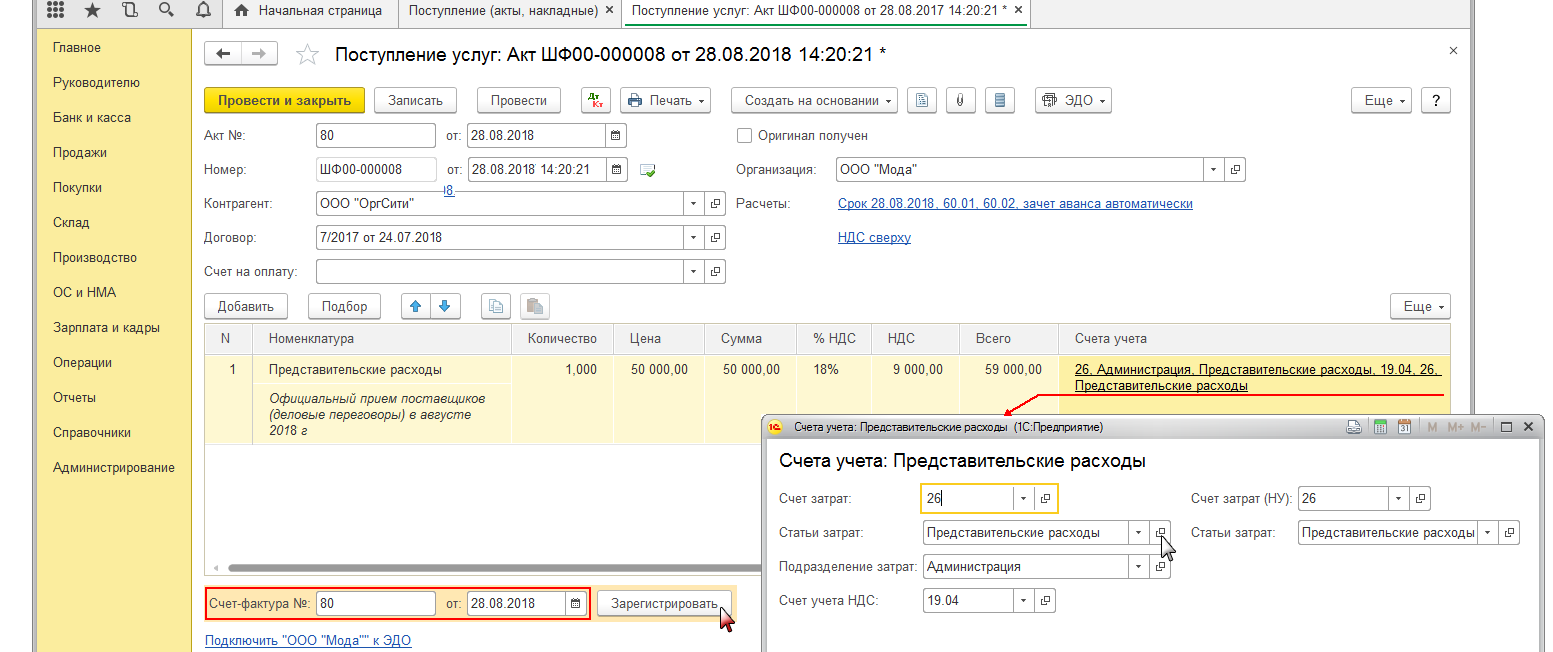
Раздел — «Главное» – «Настройки» – «Учетная политика», в графе «Основной счет учета затрат» –указываем счет, на котором по умолчанию будут собираться производственные затраты, далее устанавливаем переключатель «В себестоимость продаж (директ-костинг)», затем флажок «Применяется ПБУ 18 Учет расчетов по налогу на прибыль организаций». В случае применения ПБУ 18/02 появляется возможность ведения учета отложенных налоговых активов и обязательств. Далее создаем документ «Поступление (акт, накладная)», заполняем, по кнопке «Открыть» в поле «Статьи затрат» выбираем статью затрат, на которую будет отнесена сумма представительских расходов. Для корректного формирования регистров налогового учета представительские расходы следует учитывать по статье затрат с видом расходов в налоговом учете «Представительские расходы». Затем выполняем «Закрытие месяца», где сформируется регламентная операция с видом «Расчет долей списания косвенных расходов». В регистре сведений «Доли списания косвенных расходов» вводится величина доли нормируемых расходов, для просмотра данных регистра сведений «Расчет нормирования расходов» переходим на закладку «Расчет нормирования расходов».

Свидетельство о регистрации СМИ: Эл № ФС77-67462 от 18 октября 2016 г. Контакты редакции: +7 (495) 784-73-75, smi@4dk.ru
По этой теме
14.11.2022 — 24.11.2022
Курс повышения квалификации
15.11.2022 — 16.11.2022
Подписаться на рассылку
Поздравляем! Вы успешно подписались на рассылку
У вас уже есть обслуживаемая система КонсультантПлюс?
Получите полный доступ к КонсультантПлюс бесплатно!
Вы переходите в систему КонсультантПлюс
- Калькуляторы
- Производственный календарь
- Путеводители
- Удаленная поддержка
- Приложение Информер
- Помощь Информер
- Тесты
- Вакансии
- Контакты
- О нас
- Политика конфиденциальности
- Новости законодательства
- Прайс-лист 1С
- Записаться на семинар
- Большой тест-драйв
- Купить Консультант Плюс
- Купить 1С
ежедневно, c 9:00 до 19:00
127083, г. Москва, ул. Мишина, д. 56
Согласие на обработку персональных данных
Физическое лицо, ставя галочку напротив текста «Я даю согласие на обработку персональных данных» и/или нажимая на кнопку отправки заполненной формы на интернет-сайтах — https://www.4dk.ru/, https://4dk-consultant.ru, https://4dk-reg.ru, https://meprofi.ru, https://cpk4dk.ru (далее — Сайты), обязуется принять настоящее Согласие на обработку персональных данных (далее — Согласие).
Действуя свободно, своей волей и в своем интересе, а также подтверждая свою дееспособность, физическое лицо дает свое согласие ООО «ЧТО ДЕЛАТЬ КОНСАЛТ», местонахождение: 127083, г. Москва, ул. Мишина, д.56, ЭТАЖ 3, КОМ. 307, ОГРН 5137746191941, ИНН 7714923575 (далее — Оператор), на обработку своих персональных данных со следующими условиями:
1. Согласие дается на обработку персональных данных, с использованием средств автоматизации.
2. Согласие дается на обработку следующих персональных данных:
- • фамилия, имя, отчество;
- • место работы и занимаемая должность;
- • адрес электронной почты;
- • номера контактных телефонов
3. Оператор осуществляет обработку полученной от Пользователей информации в целях оказания услуг в соответствии с уставной деятельность, в том числе предоставления Пользователю доступа к персонализированным ресурсам Сайтов; связи с Пользователем, путем направления уведомлений, запросов и информации, касающихся оказываемых услуг, исполнения соглашений и договоров; обработки запросов и заявок от Пользователя, а также проверки, исследования и анализа данных, позволяющих поддерживать и улучшать сервисы Оператора.
4. Основанием для обработки персональных данных является: статья 24 Конституции Российской Федерации; устав Оператора; настоящее согласие на обработку персональных данных.
5. В ходе работы с персональными данными будут совершены следующие действия: сбор, запись, систематизация, накопление, передачу (распространение, предоставление, доступ), хранение, уточнение (обновление, изменение), извлечение, использование, блокирование, удаление, уничтожение.
Пользователь дает свое согласие на передачу своих персональных данных при условии обеспечения в отношении передаваемых данных целей использования, предусмотренных п.3, следующим лицам, являющимся партнерами Оператора:
- ООО «ЧТО ДЕЛАТЬ СИСТЕМА»
Местонахождение: 127083, г. Москва, вн.тер.г. муниципальный округ Савеловский, ул. Мишина д.56. Этаж/комн 6/617
ИНН 7714469778; ОГРН 1217700112080. - ООО «ЧТО ДЕЛАТЬ»
Местонахождение: 127083 г. Москва, ул. Мишина д.56, комната 306
ИНН 7714378062; ОГРН 1167746252728. - ООО «ЧТО ДЕЛАТЬ АУДИТ»
Местонахождение: 127083 г. Москва ул. Мишина д.56, этаж 5, комната 509
ИНН 7714948185; ОГРН 5147746225798. - ООО «ЧТО ДЕЛАТЬ КВАЛИФИКАЦИЯ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56
ИНН 7714349600; ОГРН 1157746706523. - ООО «ЧДВ»
Местонахождение: 127083, г. Москва, ул. Мишина, д. 56, этаж 6, ком.609
ИНН 7714988300; ОГРН 1177746359889. - ООО «СЕРВИС СОФТ»
Местонахождение: 430030, Республика Мордовия, город Саранск, ул. Васенко, д.13,этаж 4, помещение 7
ИНН 1327032250/ОГРН 1181326002527. - ООО «ЧТО ДЕЛАТЬ РЕШЕНИЕ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56, офис 308
ИНН 7714986720 / ОГРН 1177746340617.
6. Согласие на обработку персональных данных может быть отозвано субъектом персональных данных. В случае отзыва субъектом персональных данных согласия на обработку персональных данных оператор вправе продолжить обработку персональных данных без согласия субъекта персональных данных при наличии оснований, указанных в пунктах 2 — 11 части 1 статьи 6, части 2 статьи 10 и части 2 статьи 11 Федерального закона 152-ФЗ.
7. Согласие действует все время до отзыва субъектом согласия на обработку персональных данных.